وقتی کالا یا خدمتی میفروشید، باید مشخص باشد چه چیزی، به چه مقدار، با چه مبلغی و تحت چه شرایطی معامله شده است. صورتحساب این اطلاعات را ثبت میکند و به فروشنده و خریدار کمک میکند مبلغ معامله و تعهدات مربوط به آن را پیگیری کنند. اما همه صورتحساب ها کاربرد یکسانی ندارند. صورتحساب فروش یک معامله، با گزارش گردش حساب مشتری متفاوت است. همچنین «نوع اول و دوم» در سامانه مودیان، با «اصلی و اصلاحی» یک دسته بندی نیستند. در ادامه، انواع صورتحساب را با مثال بررسی میکنیم و تفاوت این اصطلاحات را توضیح میدهیم.
صورتحساب چیست؟
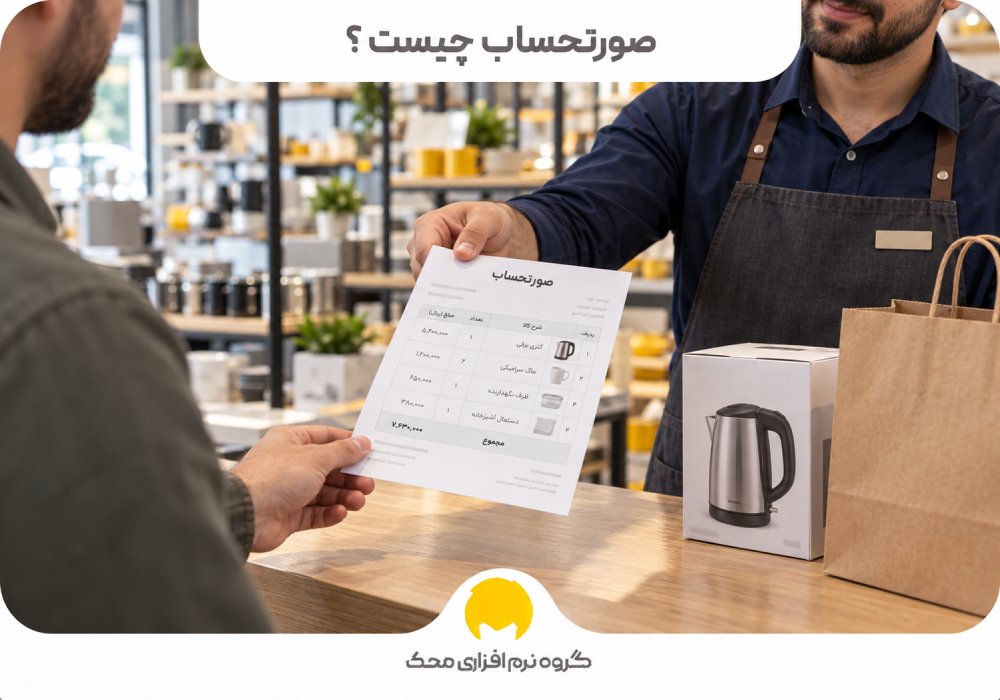
صورتحساب در خرید و فروش، سندی حاوی جزئیات کالا یا خدمت، تعداد یا مقدار، قیمت، تخفیف و مبلغ معامله است. مشخصات طرفین، تاریخ، شماره سند و اطلاعات مالیاتی نیز متناسب با کاربرد و الزامات آن درج میشود.
مثال: اگر یک شرکت پنج صندلی اداری بخرد، صورتحساب فروش مشخص میکند چه صندلی هایی، با چه قیمت و تخفیفی به شرکت فروخته شده اند. از روی این سند میتوان مبلغ معامله را کنترل و آن را با سفارش و تحویل کالا تطبیق داد. صدور صورتحساب به تنهایی به معنی پرداخت شدن مبلغ آن نیست. ممکن است معامله نقدی، نسیه یا ترکیبی باشد؛ بنابراین برای مشخص شدن وضعیت تسویه، اطلاعات پرداخت و رسیدهای مرتبط نیز باید بررسی شوند.
واژه صورتحساب در کاربردهای دیگری هم استفاده میشود. مثلا صورتحساب بانکی، گردش یک حساب را در دوره مشخص نشان میدهد. تمرکز این مقاله بر صورتحساب معاملات و انواع مالیاتی آن است.
صورتحساب با فاکتور، پیش فاکتور و رسید چه تفاوتی دارد؟
در معاملات روزمره، «فاکتور فروش» و «صورتحساب فروش» معمولا به یک سند اشاره دارند. اما پیش فاکتور، رسید پرداخت و صورتحساب گردش حساب، هدف متفاوتی دارند.
| عنوان سند | چه چیزی را نشان میدهد؟ | کاربرد |
|---|---|---|
| صورتحساب یا فاکتور فروش | جزئیات یک معامله و مبلغ آن | کنترل خرید و فروش |
| پیش فاکتور | قیمت و شرایط پیشنهادی پیش از نهایی شدن معامله | بررسی و تایید سفارش |
| رسید پرداخت | دریافت یا پرداخت یک مبلغ | مستندسازی تسویه |
| صورتحساب حساب مشتری | معاملات، دریافت ها، برگشت ها و مانده حساب در یک دوره | پیگیری بدهی و رفع مغایرت |
مثال: ممکن است مشتری یک صورتحساب فروش دریافت کند و مبلغ آن را در سه نوبت بپردازد. در این وضعیت، یک معامله و چند پرداخت وجود دارد. اگر صورتحساب فروش را با رسیدهای پرداخت اشتباه بگیرید، احتمال ثبت تکراری یا برداشت نادرست از مانده حساب بیشتر میشود.
پیش فاکتور نیز معمولا برای اعلام شرایط پیشنهادی صادر میشود و به تنهایی نباید ثبت فروش قطعی تلقی شود. آثار قراردادی آن به متن و توافق طرفین بستگی دارد.
انواع صورتحساب در حسابداری
برای شناخت انواع صورتحساب در حسابداری، ابتدا باید مشخص کنید از چه زاویه ای آن را بررسی میکنید. کاربرد سند، شکل صدور، نوع مالیاتی، موضوع و روش تسویه، معیارهای متفاوتی هستند.
| معیار دسته بندی | نمونه ها | پرسشی که پاسخ میدهد |
|---|---|---|
| کاربرد در عملیات مالی | صورتحساب فروش، خرید و گردش حساب مشتری | سند برای چه کاری استفاده میشود؟ |
| شکل و چارچوب صدور | کاغذی یا الکترونیکی | سند با چه سازوکاری صادر شده است؟ |
| نوع در سامانه مودیان | نوع اول، دوم و سوم در چارچوب عمومی | ساختار اطلاعات و آثار مالیاتی آن چیست؟ |
| موضوع در سامانه مودیان | اصلی، اصلاحی، ابطالی و برگشت از فروش | سند چه نسبتی با معامله یا صورتحساب قبلی دارد؟ |
| روش تسویه | نقدی، نسیه و نقدی ـ نسیه | مبلغ معامله چگونه پرداخت میشود؟ |
این جدول چند زاویه بررسی را کنار هم قرار میدهد و یک فهرست واحد از انواع قانونی صورتحساب نیست. برای نمونه، یک سند میتواند هم زمان «نوع اول»، با الگوی «فروش» و موضوع «اصلی» باشد. جزئیات نوع، الگو، موضوع و روش تسویه در دستورالعمل صدور صورتحساب الکترونیکی جداگانه تعریف شده اند.
صورتحساب فروش و خرید
صورتحسابی که فروشنده بابت فروش کالا یا خدمت صادر میکند، از نگاه او سند فروش و از نگاه طرف مقابل، مدرک خرید است. صرف تفاوت این دو عنوان، به معنی وجود دو معامله مستقل نیست.
در کنترل حساب ها بهتر است اطلاعات صورتحساب با سفارش، تحویل کالا یا تایید انجام خدمت و پرداخت های مربوط تطبیق داده شود. اختلاف در تعداد، قیمت یا تخفیف باید پیش از تسویه نهایی روشن شود.
صورتحساب حساب مشتری یا طرف حساب
این گزارش، سابقه ارتباط مالی با یک شخص را در بازه زمانی مشخص نمایش میدهد؛ مثلا مانده اول دوره، خریدهای مشتری، پرداخت ها، برگشت از فروش و مانده پایان دوره.
مثال: فرض کنید مشتری در ابتدای ماه ۲۰ میلیون تومان بدهکار باشد، در طول ماه ۱۵ میلیون تومان خرید کند و ۲۵ میلیون تومان بپردازد. با فرض نبود سایر رویدادها، مانده بدهی او ۱۰ میلیون تومان خواهد بود.
این گزارش برای تطبیق حساب مفید است، اما جای صورتحساب های جداگانه معاملات را نمیگیرد.
صورتحساب با صورت های مالی چه تفاوتی دارد؟
صورتحساب فروش به جزئیات یک معامله میپردازد؛ در حالی که صورت های مالی مانند صورت وضعیت مالی، صورت سود و زیان و صورت جریان های نقدی، اطلاعات کلی واحد تجاری را گزارش میکنند.
«انواع صورتحساب مالی» را نباید به صورت خودکار با «انواع صورت های مالی» یکسان دانست. اگر هدف شما شناخت سود، دارایی ها، بدهی ها یا جریان نقد یک شرکت است، موضوع مورد نیازتان صورت های مالی است.
صورتحساب چه اطلاعاتی دارد؟
اطلاعات لازم به کاربرد، نوع و الگوی صورتحساب بستگی دارد. در یک صورتحساب فروش معمول، بخش های زیر اهمیت دارند:
| بخش | اطلاعات متداول |
|---|---|
| مشخصات سند | شماره و تاریخ صدور |
| اطلاعات فروشنده | نام، مشخصات شناسایی و اطلاعات تماس یا نشانی متناسب با قالب |
| اطلاعات خریدار | مشخصات مورد نیاز متناسب با نوع صورتحساب |
| اقلام معامله | شرح کالا یا خدمت، تعداد یا مقدار و واحد اندازه گیری |
| محاسبات | مبلغ واحد، مبلغ قبل از تخفیف، تخفیف و مبلغ پس از آن |
| مالیات و عوارض | نرخ و مبلغ قابل اعمال بر هر قلم، در صورت شمول |
| تسویه | مبلغ نقدی، مبلغ نسیه و شرایط پرداخت حسب مورد |
| اطلاعات اختصاصی مالیاتی | شماره منحصر به فرد مالیاتی و سایر اقلام الزامی الگو |
در صورتحساب الکترونیکی، لازم نیست تمام فیلدهای ممکن برای همه فعالیت ها به صورت یکسان تکمیل شوند. بعضی اطلاعات به نوع خریدار، نوع معامله یا الگوی انتخابی وابسته اند.
نکته مهم: واحد مبلغ را روشن بنویسید. اگر قیمت های داخلی کسب و کار به تومان است اما صورتحساب مالیاتی با مقادیر ریالی تنظیم میشود، تبدیل واحد باید پیش از ارسال کنترل شود.
صورتحساب الکترونیکی چیست؟
مطابق تعریف اصلاحی قانون پایانه های فروشگاهی و سامانه مودیان، صورتحساب الکترونیکی، صورتحساب یا فرم الکترونیکی دارای شماره منحصر به فرد مالیاتی است که اطلاعات آن در حافظه مالیاتی ذخیره میشود. مشخصات و اقلام اطلاعاتی آن را سازمان امور مالیاتی تعیین میکند.
فایل PDF فاکتور یا تصویری که برای مشتری ارسال میکنید، صرفا به دلیل دیجیتال بودن، صورتحساب الکترونیکی سامانه مودیان محسوب نمیشود. صدور و ثبت اطلاعات باید مطابق ساختار و فرایند مقرر انجام شود.
نسخه چاپی یا PDF میتواند برای اطلاع مشتری و بایگانی استفاده شود؛ اما ظاهر فاکتور، به تنهایی وضعیت پذیرش اطلاعات در سامانه را مشخص نمیکند.
انواع صورتحساب الکترونیکی در سامانه مودیان
در چارچوب عمومی صورتحساب های موضوع ماده ۹۵ و دستورالعمل صدور، نوع اول، دوم و سوم با ساختار متفاوت مطرح هستند. شناخت این سه نوع برای بیشتر پرسش های روزمره درباره صورتحساب فروش ضروری است.
صورتحساب الکترونیکی نوع اول
در نوع اول، اطلاعات فروشنده، خریدار و جزئیات کالا یا خدمت متناسب با الگو ثبت میشود. این نوع برای معاملات با خریدار تجاری و پیگیری خرید در کارپوشه او اهمیت دارد.
امکان استفاده از اعتبار مالیات بر ارزش افزوده، به رعایت شرایط قانونی بستگی دارد. صرف نوشتن عنوان «نوع اول» روی فاکتور، اعتبار ایجاد نمیکند؛ اطلاعات باید صحیح باشد و فرایند ثبت، پذیرش و واکنش خریدار مطابق مقررات انجام شود.
در الگوهای خاص، اطلاعات لازم میتواند متفاوت باشد. برای مثال، نباید الزامات اطلاعات خریدار در فروش داخلی معمول را بدون بررسی به الگوی صادرات تعمیم داد.
صورتحساب الکترونیکی نوع دوم
نوع دوم، شامل اطلاعات فروشنده و کالا یا خدمت است و برای خریدار اعتبار مالیات بر ارزش افزوده ایجاد نمیکند. این نوع معمولا در فروش به مصرف کننده نهایی مطرح میشود.
در دستورالعمل بررسی شده، درج اطلاعات خریدار در نوع دوم اختیاری ذکر شده است؛ بنابراین توصیف آن به عنوان صورتحسابی که «تحت هیچ شرایطی اطلاعات خریدار ندارد» دقیق نیست. درج نام مشتری نیز نوع دوم را به نوع اول تبدیل نمیکند.
صورتحساب نوع سوم سامانه مودیان
نوع سوم به رسید پرداخت دستگاه کارتخوان بانکی یا درگاه پرداختی مربوط است که طبق مقررات، به عنوان پایانه فروشگاهی پذیرفته میشود.
این رسید اطلاعاتی مانند مبلغ پرداخت، مشخصات پذیرنده و پایانه، شماره پیگیری و زمان پرداخت دارد و جزئیات آن با یک صورتحساب کامل فروش متفاوت است. از بابت نوع سوم، اعتبار مالیات بر ارزش افزوده برای خریدار قابل احتساب نیست.
هر رسید کارتخوان را جایگزین همیشگی صورتحساب نوع اول یا دوم ندانید. امکان استفاده از آن به وضعیت مودی، نوع فعالیت و مقررات قابل اعمال بستگی دارد.
آیا انواع صورتحساب فقط همین سه مورد هستند؟
این سه نوع، چارچوب عمومی بحث حاضر هستند. در مقررات تخصصی، کاربردهای دیگری هم وجود دارد؛ برای مثال آیین نامه استرداد مالیات کالاهای همراه مسافر، از صورتحساب نوع چهارم با مشخصات ویژه، از جمله شماره گذرنامه خریدار، نام میبرد.
برای فعالیت های خاص، باید سند و مقررات همان حوزه بررسی شود و نمیتوان یک جدول عمومی را جایگزین تمام الزامات تخصصی کرد.
تفاوت صورتحساب نوع اول و دوم
تفاوت این دو نوع فقط در ظاهر فاکتور نیست؛ اطلاعات خریدار و امکان استفاده او از اعتبار مالیاتی، نقش اصلی دارند.
| معیار | نوع اول در فروش معمول داخلی | نوع دوم |
|---|---|---|
| اطلاعات فروشنده | ثبت میشود | ثبت میشود |
| مشخصات کالا یا خدمت | مطابق الگو ثبت میشود | مطابق الگو ثبت میشود |
| اطلاعات خریدار | مطابق الزامات نوع و الگو لازم است | در دستورالعمل بررسی شده اختیاری است |
| اعتبار ارزش افزوده برای خریدار | با رعایت شرایط قانونی قابل بررسی است | قابل احتساب نیست |
| کاربرد متداول | معامله با خریدار تجاری | فروش به مصرف کننده نهایی |
| روش تسویه | نقدی، نسیه یا ترکیبی، در حدود مجاز الگو | طبق دستورالعمل بررسی شده نقدی است |
مبنای این مقایسه، دستورالعمل صدور و اطلاعیه انواع صورتحساب است. جزئیات الگوهای خاص باید جداگانه کنترل شود.
مثال: خرید تجهیزات توسط یک شرکت برای فعالیت اقتصادی با خرید همان وسیله توسط فردی برای مصرف شخصی، وضعیت یکسانی ندارد. در حالت اول، ثبت مشخصات خریدار تجاری و انتخاب صورتحساب مناسب برای پیگیری مالیاتی خرید اهمیت دارد.
نمونه صورتحساب الکترونیکی نوع اول
فرض کنید فروشنده، پنج صندلی اداری به یک شرکت میفروشد. جدول زیر نمای خلاصه و آموزشی اطلاعات معامله است و فرم رسمی یا فایل آماده ارسال به سامانه محسوب نمیشود.
| اطلاعات نمونه | مقدار فرضی |
|---|---|
| نوع صورتحساب | نوع اول |
| الگو | فروش |
| موضوع | اصلی |
| فروشنده | شرکت نمونه فروشنده، همراه شناسه های معتبر |
| خریدار | شرکت نمونه خریدار، همراه اطلاعات شناسایی لازم |
| کالا | صندلی اداری با شناسه معتبر کالا |
| تعداد | ۵ عدد |
| قیمت هر واحد | ۴۰٬۰۰۰٬۰۰۰ ریال |
| مبلغ قبل از تخفیف | ۲۰۰٬۰۰۰٬۰۰۰ ریال |
| تخفیف | ۱۰٬۰۰۰٬۰۰۰ ریال |
| مبلغ پس از تخفیف، پیش از مالیات | ۱۹۰٬۰۰۰٬۰۰۰ ریال |
| مالیات و عوارض | براساس وضعیت کالا و نرخ قابل اعمال در تاریخ معامله |
| روش تسویه | مثلا نقدی یا نسیه، مطابق واقعیت معامله و ضوابط الگو |
در صورتحساب واقعی، تاریخ و زمان صدور، شماره مالیاتی و سایر فیلدهای الزامی هم باید مطابق دستورالعمل تکمیل شوند. مبلغ مالیات در این مثال عمدا عددگذاری نشده است تا یک نرخ فرضی، به عنوان نرخ عمومی همه کالاها برداشت نشود.
نمونه صورتحساب الکترونیکی نوع دوم
فرض کنید فروشنده مجاز به استفاده از نوع دوم، دو قلم کالا به مصرف کننده نهایی میفروشد. ساختار ساده این مثال به صورت زیر است:
| اطلاعات نمونه | مقدار فرضی |
|---|---|
| نوع صورتحساب | نوع دوم |
| الگو | فروش |
| موضوع | اصلی |
| فروشنده | فروشگاه نمونه، همراه مشخصات شناسایی لازم |
| اطلاعات خریدار | در این مثال درج نشده است |
| کالا | کالای نمونه با شناسه معتبر |
| تعداد | ۲ عدد |
| قیمت هر واحد | ۳۰٬۰۰۰٬۰۰۰ ریال |
| مبلغ قبل از تخفیف | ۶۰٬۰۰۰٬۰۰۰ ریال |
| تخفیف | ۳٬۰۰۰٬۰۰۰ ریال |
| مبلغ پس از تخفیف، پیش از مالیات | ۵۷٬۰۰۰٬۰۰۰ ریال |
| مالیات و عوارض | مطابق مقررات همان کالا و تاریخ معامله |
| روش تسویه | نقدی |
این جدول صرفا آموزشی است. نداشتن اعتبار مالیاتی برای خریدار، به معنی معاف بودن فروشنده یا کالا از مالیات نیست؛ مشمولیت مالیات باید جداگانه تعیین شود.
موضوع صورتحساب در سامانه مودیان چیست؟
«موضوع صورتحساب» مشخص میکند سند برای ثبت اولیه معامله صادر شده یا به صورتحساب قبلی مربوط است. موضوع با نوع و الگو تفاوت دارد.
| موضوع صورتحساب | کاربرد کلی |
|---|---|
| اصلی | ثبت اولیه معامله |
| اصلاحی | اصلاح اطلاعاتی که تغییر آن ها طبق ضوابط مجاز است |
| ابطالی | بی اثر کردن صورتحساب مرجع در موارد مقرر |
| برگشت از فروش | ثبت کاهش ناشی از برگشت بخشی از معامله، در الگوهای مجاز |
صورتحساب های اصلاحی، ابطالی و برگشت از فروش، «ارجاعی» نامیده میشوند؛ زیرا به صورتحساب مرجع ارتباط دارند. ارتباط با مرجع از طریق شماره منحصر به فرد مالیاتی آن مشخص میشود.
صورتحساب اصلاحی چه زمانی صادر میشود؟
وقتی بعد از صدور صورتحساب، اشتباهی در اطلاعات قابل اصلاح مشخص شود، باید از فرایند اصلاحی استفاده شود. برای مثال، اشتباه در مبلغ واحد میتواند با رعایت قواعد الگو و شرایط سند، نیازمند صورتحساب اصلاحی باشد.
همه اطلاعات قابل اصلاح نیستند. تغییر خریدار را نباید مانند اصلاح یک مبلغ در نظر گرفت؛ نوع خطا تعیین میکند که اصلاح مجاز است یا باید صورتحساب قبلی ابطال و سند جدید صادر شود.
تفاوت صورتحساب ابطالی و برگشت از فروش چیست؟
در ابطال، صورتحساب مرجع در شرایط مقرر بی اثر میشود. برگشت از فروش برای کاهش بخشی از کالا یا خدمت معامله، در الگوهایی که این موضوع را میپذیرند، کاربرد دارد.
مثال: اگر از پنج صندلی فروخته شده، دو صندلی برگشت بخورد، باید اثر برگشت در صورتحساب مرتبط ثبت شود. در دستورالعمل بررسی شده، صورتحساب برگشت از فروش شامل اقلام باقی مانده پس از کسر اقلام برگشتی است. اگر تمام اقلام برگشت داده شوند، صدور صورتحساب ابطالی پیشبینی شده است.
ثبت برگشت کالا در انبار یا حذف فاکتور از نرم افزار داخلی، به تنهایی فرایند مالیاتی سند ارسال شده را انجام نمیدهد.
الگوی صورتحساب چه تفاوتی با نوع و موضوع دارد؟
الگو، ساختار اطلاعات متناسب با معامله را تعیین میکند. برای نمونه، فروش معمول کالا، پیمانکاری، فروش ارز، طلا، قبوض خدماتی و صادرات، اطلاعات یکسانی ندارند.
در الگوی طلا، تفکیک اجزای مبلغ اهمیت دارد؛ در پیمانکاری نیز اطلاعات مرتبط با قرارداد مطرح میشود. فهرست الگوها و فیلدهای آن ها باید با نسخه قابل اجرای دستورالعمل تطبیق داده شود.
برای جلوگیری از اشتباه، هنگام صدور این سه پرسش را جدا پاسخ دهید:
- نوع چیست؟ مثلا نوع اول.
- الگو چیست؟ مثلا فروش.
- موضوع چیست؟ مثلا اصلی.
روش تسویه نیز مشخصه ای جداگانه است و باید براساس شرایط واقعی معامله تعیین شود.
نحوه صدور صورتحساب الکترونیکی در سامانه مودیان
مسیر کلی شامل آماده سازی پرونده و اطلاعات مالیاتی، انتخاب روش صدور و ارسال، تعیین نوع و الگو، ثبت اطلاعات معامله و پیگیری نتیجه ارسال است.
پس از ارسال، فقط به پیام «ارسال شد» اکتفا نکنید؛ نتیجه پردازش، خطاهای احتمالی و وضعیت صورتحساب باید کنترل شود. نگهداری شماره مالیاتی و سوابق مرتبط نیز برای پیگیری اصلاح، ابطال یا برگشت اهمیت دارد.
برای آشنایی با مراحل اجرایی و پیش نیازهای ارسال، راهنمای ارسال صورتحساب به سامانه مودیان را بخوانید. در آن صفحه، مسیر آماده سازی و پیگیری ارسال به صورت جداگانه توضیح داده شده است.
پیش از نهایی کردن صورتحساب چه مواردی را کنترل کنیم؟
برای کاهش مغایرت، اطلاعات صورتحساب را با مدارک واقعی معامله تطبیق دهید:
- نوع صورتحساب با وضعیت خریدار و معامله متناسب باشد.
- شناسه کالا یا خدمت با قلم فروخته شده مطابقت داشته باشد.
- تعداد، قیمت، تخفیف و واحد مبلغ درست ثبت شده باشند.
- نرخ یا معافیت مالیاتی برای هر قلم جداگانه کنترل شود.
- روش تسویه با واقعیت پرداخت هماهنگ باشد.
- در اسناد ارجاعی، صورتحساب مرجع درست انتخاب شده باشد.
- نتیجه ثبت در سامانه و سوابق اصلاحات نگهداری شود.
سیستم حسابداری میتواند بخشی از محاسبات و کنترل ها را انجام دهد، اما اطلاعات اولیه نادرست، مانند انتخاب کالای اشتباه یا خریدار نامرتبط، همچنان به بررسی نیاز دارد.
سوالات متداول درباره انواع صورتحساب
آیا صورتحساب همان فاکتور است؟
در خرید و فروش، این دو اصطلاح معمولا به یک سند اشاره دارند؛ اما صورتحساب بانکی یا گزارش حساب مشتری، با فاکتور یک معامله متفاوت است.
آیا صورتحساب نوع دوم بدون مالیات است؟
خیر. نوع دوم برای خریدار اعتبار مالیات بر ارزش افزوده ایجاد نمیکند؛ این موضوع با معاف بودن کالا یا خدمت از مالیات تفاوت دارد.
آیا فایل PDF فاکتور، صورتحساب الکترونیکی است؟
صرف PDF بودن کافی نیست. صورتحساب الکترونیکی مالیاتی باید ویژگی ها و فرایند مقرر در قانون و دستورالعمل مربوط را داشته باشد.
آیا صورتحساب اصلاحی، نوع چهارم است؟
خیر. «اصلاحی» موضوع صورتحساب است. نوع و موضوع دو مشخصه جدا هستند و نباید به جای یکدیگر استفاده شوند.
آیا همه صورتحساب های نوع اول اعتبار مالیاتی دارند؟
خیر. استفاده از اعتبار ارزش افزوده به شرایط معامله، خریدار و رعایت الزامات قانونی بستگی دارد؛ عنوان نوع اول به تنهایی کافی نیست.
آیا میتوان صورتحساب ارسال شده را فقط از نرم افزار حذف کرد؟
خیر. حذف داخلی، به معنی ابطال سند در سامانه مودیان نیست. برای سند ثبت شده باید فرایند اصلاح یا ابطال متناسب با وضعیت آن انجام شود.