ممکن است یک سازمان فروش و سود مناسبی داشته باشد، اما مشتریانش ناراضی باشند، فرآیندهای داخلی آن با اتلاف زمان و هزینه همراه شود یا کارکنان مهارت لازم برای مواجهه با تغییرات آینده را نداشته باشند. در چنین شرایطی، آیا میتوان تنها بر اساس اعداد مالی گفت عملکرد سازمان مطلوب است؟
همین مسئله یکی از دلایل شکلگیری «کارت امتیازی متوازن» بود. شاخصهای مالی برای ارزیابی کسبوکار ضروریاند، اما عمدتا نتیجه اقداماتی را نشان میدهند که قبلا اتفاق افتاده است. مدیران برای اجرای استراتژی به شاخصهایی نیاز دارند که علاوه بر نتایج مالی، وضعیت مشتریان، فرآیندهای داخلی و توانایی سازمان برای یادگیری و رشد را نیز نشان دهند.
کارت امتیازی متوازن یا BSC چارچوبی است که این ابعاد را در کنار یکدیگر قرار میدهد و به مدیران کمک میکند استراتژی سازمان را به اهداف و شاخصهای قابل سنجش تبدیل کنند.
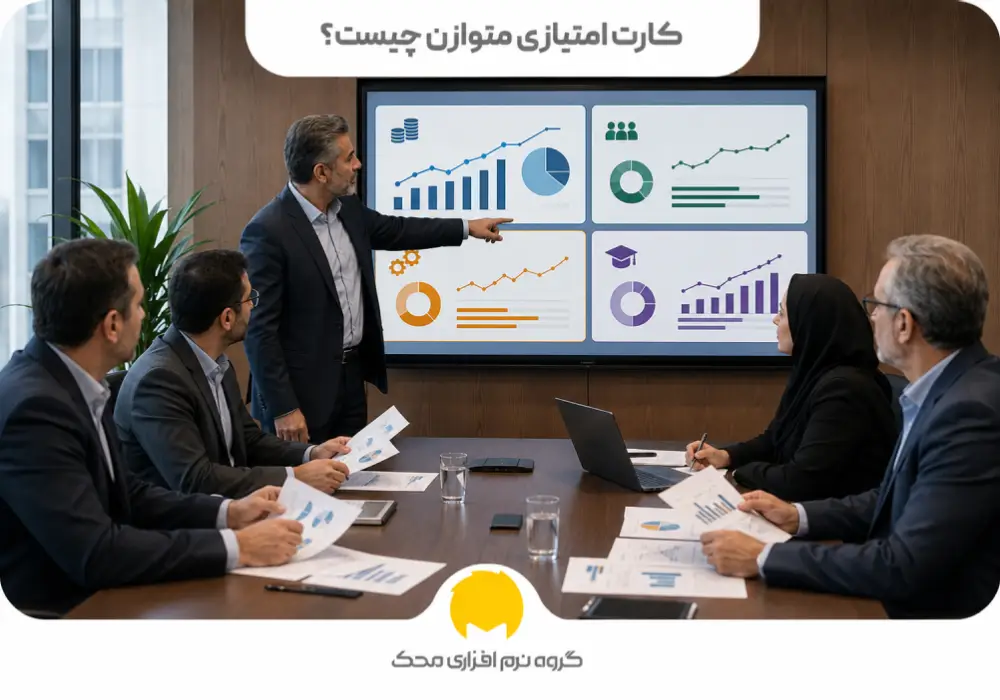
کارت امتیازی متوازن چیست؟
کارت امتیازی متوازن یا Balanced Scorecard چارچوبی برای تبدیل استراتژی و چشمانداز سازمان به مجموعهای هماهنگ از اهداف، شاخصهای عملکرد، مقادیر هدف و اقدامات اجرایی در چند منظر مختلف است.
BSC مخفف Balanced Score card است. این مفهوم توسط Robert S. Kaplan و David P. Norton توسعه یافت و نخستین مقاله مشهور آنها با عنوان The Balanced Scorecard—Measures That Drive Performance در سال 1992 در Harvard Business Review منتشر شد. آنها بر اساس پروژهای تحقیقاتی با تعدادی از شرکتها، روشی را معرفی کردند که شاخصهای مالی را در کنار سه دسته شاخص غیرمالی قرار میداد: مشتری، فرآیندهای داخلی و توانایی سازمان برای یادگیری و بهبود.
BSC بعدها از یک سیستم اندازهگیری عملکرد فراتر رفت و به ابزاری برای مدیریت و اجرای استراتژی تبدیل شد. Kaplan و Norton در کتاب The Balanced Scorecard: Translating Strategy into Action توضیح دادند که این چارچوب چگونه میتواند چشمانداز و استراتژی را به مجموعهای منسجم از اهداف و معیارها تبدیل کند.
چرا کارت امتیازی متوازن ایجاد شد؟
سیستمهای سنتی ارزیابی عملکرد تا حد زیادی بر شاخصهای مالی مانند سود، بازده سرمایه و درآمد تمرکز داشتند. مشکل اینجا بود که بسیاری از این شاخصها گذشتهنگر هستند؛ یعنی نتیجه تصمیمها و فعالیتهایی را نشان میدهند که پیشتر انجام شدهاند.
برای مثال، کاهش سود میتواند نتیجه افت رضایت مشتری، پایین آمدن کیفیت خدمات یا ضعف مهارت کارکنان در ماههای گذشته باشد. اگر مدیر فقط زمانی متوجه مشکل شود که اثر آن در صورت مالی نمایان شده است، ممکن است فرصت اصلاح سریع از دست رفته باشد.
BSC تلاش میکند بین دو گروه توازن ایجاد کند:
- شاخصهای نتیجهای مانند سود و درآمد؛
- عوامل آیندهساز مانند رضایت مشتری، کیفیت فرآیندها، مهارت کارکنان و ظرفیت نوآوری.
به همین دلیل Kaplan و Norton تأکید داشتند که شاخصهای مالی حذف نمیشوند؛ بلکه با معیارهای غیرمالی تکمیل میشوند.
چهار منظر کارت امتیازی متوازن چیست؟
هسته مدل BSC از چهار منظر اصلی تشکیل شده است: مالی، مشتری، فرآیندهای داخلی و یادگیری و رشد. این چهار منظر به مدیر کمک میکنند عملکرد سازمان را به جای یک زاویه، از چند زاویه مکمل بررسی کند.
· منظر مالی
منظر مالی به این پرسش پاسخ میدهد:
از دید مالکان و سهامداران، عملکرد اقتصادی سازمان چگونه است؟
در کسبوکارهای انتفاعی، بسیاری از اهداف استراتژیک در نهایت باید به بهبود نتایج اقتصادی منجر شوند. بنابراین شاخصهای مالی همچنان بخش ضروری BSC هستند.
نمونه KPIهای مالی عبارتاند از:
- نرخ رشد درآمد
- حاشیه سود
- سود عملیاتی
- جریان نقدی
- بازده سرمایه
- نسبتهای نقدینگی
- کاهش یا کنترل هزینهها
برای تحلیل چنین شاخصهایی، دادههای استخراجشده از صورتهای مالی اهمیت زیادی دارند. برای نمونه، شاخصهای سودآوری با اطلاعات صورت سود و زیان و شاخصهای نقدینگی با بررسی جریان نقدی قابل ارزیابی هستند.
همچنین برخی نسبتهای مالی میتوانند مستقیما بهعنوان معیارهای عملکرد مالی در BSC مورد استفاده قرار گیرند.
· منظر مشتری
منظر مشتری به این سؤال پاسخ میدهد:
مشتریان، سازمان و خدمات ما را چگونه میبینند؟
اگر سازمان اهداف مالی مطلوبی داشته باشد اما تجربه مشتری ضعیف شود، حفظ نتایج مالی در بلندمدت دشوار خواهد بود. به همین دلیل BSC رضایت و ارزش ایجادشده برای مشتری را بهعنوان بخشی مستقل از ارزیابی عملکرد در نظر میگیرد.
نمونه KPIهای این منظر شامل موارد زیر است:
- رضایت مشتری
- نرخ حفظ مشتری
- نرخ ریزش مشتری
- نرخ شکایت
- سهم بازار
- نرخ خرید مجدد
- ارزش طول عمر مشتری یا CLV
البته هر کسبوکار باید شاخصهایی را انتخاب کند که با استراتژی و ارزش پیشنهادی آن ارتباط مستقیم داشته باشند.
· منظر فرآیندهای داخلی
پرسش اصلی این منظر چنین است:
برای تحقق اهداف مشتری و مالی، در کدام فرآیندهای داخلی باید عملکرد بهتری داشته باشیم؟
برای مثال، اگر هدف شرکت افزایش رضایت مشتری باشد، شاید لازم باشد زمان پاسخگویی واحد خدمات کاهش پیدا کند یا میزان خطای ارسال سفارش کمتر شود.
نمونه شاخصهای فرآیندهای داخلی عبارتاند از:
- زمان تحویل سفارش
- زمان پاسخگویی
- نرخ خطا
- نرخ دوبارهکاری
- بهرهوری
- ظرفیت تولید
- مدت چرخه انجام فرآیند
- درصد محصولات یا خدمات مطابق استاندارد کیفیت
نکته مهم این است که هدف BSC اندازهگیری تمام فرآیندها نیست؛ بلکه باید فرآیندهایی شناسایی شوند که برای اجرای استراتژی حیاتی هستند.
· منظر یادگیری و رشد
این منظر زیرساخت تحقق سه منظر دیگر را بررسی میکند و معمولا شامل سرمایه انسانی، مهارت کارکنان، فناوری، اطلاعات، فرهنگ سازمانی، رهبری و ظرفیت نوآوری است.
نمونه KPIهای آن میتواند شامل موارد زیر باشد:
- ساعات آموزش کارکنان
- درصد کارکنان دارای مهارتهای کلیدی
- نرخ حفظ کارکنان
- مشارکت کارکنان
- تعداد پیشنهادهای بهبود
- میزان استفاده از فناوریهای جدید
- زمان لازم برای کسب مهارتهای موردنیاز
اگر سازمان برای توسعه توانمندی کارکنان و زیرساختهای خود سرمایهگذاری نکند، بهبود پایدار فرآیندها و تجربه مشتری نیز دشوار خواهد شد.
ارتباط چهار منظر BSC با یکدیگر
یکی از مهمترین ویژگیهای مدل BSC این است که چهار منظر آن نباید بهصورت چهار فهرست مستقل از KPI ها دیده شوند.
در یک کارت امتیازی متوازن مناسب، اهداف سازمان باید ارتباط منطقی با یکدیگر داشته باشند. برای مثال:
- آموزش و توسعه مهارت کارکنان
کاهش خطای فرآیندها
افزایش کیفیت خدمات و رضایت مشتری
افزایش فروش، سودآوری یا حفظ درآمد
این زنجیره همان منطق علت و معلولی است که در توسعه BSC و نقشههای استراتژی اهمیت پیدا کرد. البته در عمل، مدیران باید این روابط را بر اساس دادههای واقعی سازمان بررسی کنند و نباید صرفا وجود رابطه علت و معلولی را فرض بگیرند. مطالعات علمی نیز درباره نحوه اثبات این روابط در سازمانهای مختلف بحث کردهاند.
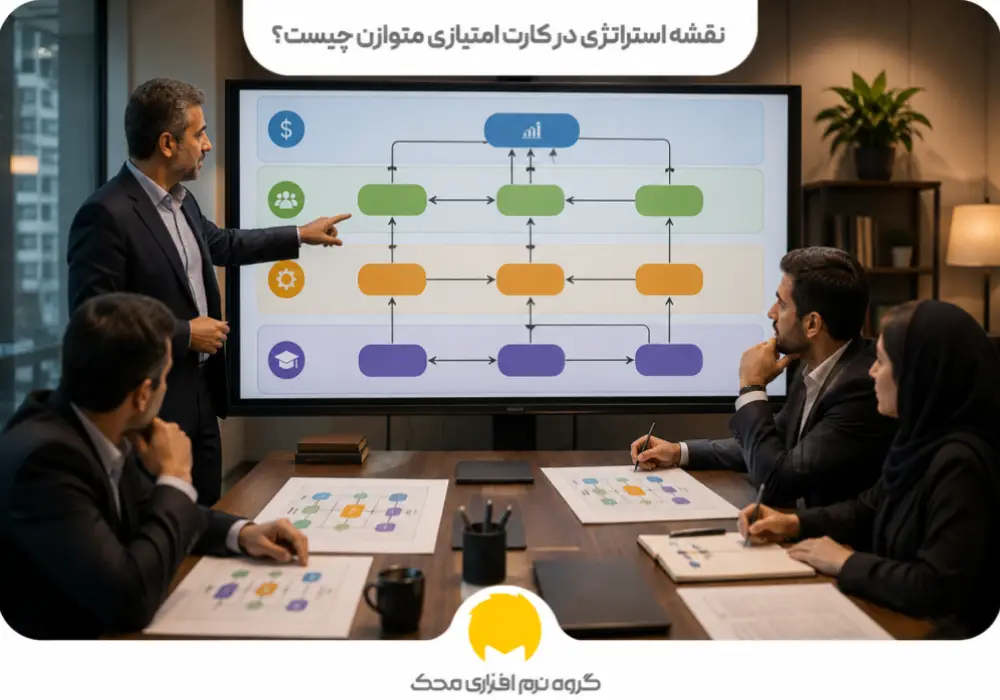
نقشه استراتژی در کارت امتیازی متوازن چیست؟
نقشه استراتژی یا Strategy Map نمایش تصویری اهداف استراتژیک و روابط میان آنهاست. در این نقشه مشخص میشود که چگونه سرمایهگذاری در منابع انسانی، فناوری و ظرفیت سازمان میتواند موجب بهبود فرآیندها شود و این بهبود چگونه بر مشتری و در نهایت نتایج مالی اثر میگذارد.
یک نمونه ساده:
افزایش مهارت کارکنان
↓
کاهش خطای ارائه خدمات
↓
افزایش رضایت مشتری
↓
افزایش نرخ حفظ مشتری
↓
افزایش سودآوری
Kaplan و Norton بعدها مفهوم نقشه استراتژی را به شکل گستردهتری توسعه دادند تا ارتباط میان داراییهای نامشهود، فرآیندهای سازمان و ایجاد ارزش بهتر قابل مشاهده باشد.
KPI در کارت امتیازی متوازن چیست؟
هر هدف استراتژیک باید به شکلی قابل سنجش ارزیابی شود. به همین دلیل برای اهداف BSC معمولا یک یا چند شاخص عملکرد یا KPI تعیین میشود.
برای مثال:
هدف استراتژیک: افزایش رضایت مشتری
KPI: امتیاز رضایت مشتری
وضعیت فعلی:82 درصد
Target یا مقدار هدف: 90 درصد
اقدام: اصلاح فرآیند پاسخگویی و آموزش تیم پشتیبانی
یک KPI مناسب باید با هدف استراتژیک ارتباط مستقیم داشته باشد و مدیر بتواند داده موردنیاز آن را با هزینه و پیچیدگی معقول جمعآوری کند.
افزایش تعداد شاخصها لزوما به معنای دقیقتر شدن BSC نیست. انتخاب چند شاخص کلیدی و استراتژیک معمولا مفیدتر از ایجاد داشبوردی شلوغ از معیارهای کماهمیت است.
تفاوت KPI و BSC چیست؟
| BSC | KPI |
| چارچوب مدیریت و ارزیابی استراتژیک است | یک شاخص اندازهگیری عملکرد است |
| اهداف را در چند منظر سازماندهی میکند | یک متغیر مشخص را اندازهگیری میکند |
| اهداف، شاخصها، Target و اقدامات را به هم مرتبط میکند | وضعیت یک هدف یا فعالیت را نشان میدهد |
| در سطح استراتژی سازمان کاربرد دارد | میتواند استراتژیک یا عملیاتی باشد |
| شامل مجموعهای هدفمند از معیارها و KPIهاست | میتواند بخشی از BSC باشد |
بنابراین KPI و BSC مترادف نیستند. ممکن است یک شرکت صدها KPI داشته باشد اما اگر این شاخصها در ارتباط با استراتژی و اهداف مشخص سازماندهی نشده باشند، نمیتوان صرفا آنها را یک Balanced Scorecard دانست.
ماتریس BSC چیست؟
اصطلاح ماتریس BSC معمولا به جدول خلاصهای گفته میشود که اهداف کارت امتیازی متوازن را در کنار شاخص، مقدار هدف و گاهی اقدامات اجرایی نشان میدهد. این اصطلاح بیشتر یک روش ارائه عملی BSC است و نباید آن را مدل مستقلی از Balanced Scorecard دانست.
| منظر | هدف | KPI | مقدار هدف |
| مالی | افزایش سودآوری | حاشیه سود | 15٪ |
| مشتری | افزایش رضایت | امتیاز رضایت مشتری | 90٪ |
| فرآیند | کاهش خطا | نرخ خطا | کمتر از 2٪ |
| یادگیری و رشد | توسعه مهارت | ساعات آموزش | 20 ساعت برای هر نفر |
در نسخههای عملیاتی میتوان ستونهای “وضعیت فعلی”، “مسئول”، “اقدام اجرایی” و “مهلت اجرا” را نیز اضافه کرد.
مراحل پیادهسازی کارت امتیازی متوازن
فرآیند دقیق اجرای BSC با توجه به اندازه و نوع سازمان متفاوت است، اما میتوان آن را در هشت مرحله اصلی خلاصه کرد:
مرحله 1: مشخص کردن مأموریت و چشمانداز
ابتدا باید مشخص شود سازمان چرا فعالیت میکند و در آینده قصد دارد به چه جایگاهی برسد.
مرحله 2: تعیین اهداف استراتژیک
اهداف باید مستقیما از استراتژی استخراج شوند؛ مانند افزایش سودآوری، حفظ مشتری یا افزایش بهرهوری.
مرحله 3: دستهبندی اهداف در چهار منظر
اهداف در منظرهای مالی، مشتری، فرآیندهای داخلی و یادگیری و رشد قرار میگیرند.
مرحله 4: تعیین KPIها
برای سنجش هر هدف، معیارهای مناسب انتخاب میشوند.
مرحله 5: تعیین Target
برای هر شاخص باید سطح مطلوب عملکرد و دوره زمانی مشخص شود.
مرحله 6: تعریف اقدامات اجرایی
مشخص میشود برای رسیدن به Target چه پروژهها یا اقداماتی باید انجام شود.
مرحله 7: جمعآوری و تحلیل دادهها
اطلاعات مالی، عملیاتی، منابع انسانی و مشتریان بهطور دورهای جمعآوری میشوند.
مرحله 8: ارزیابی و اصلاح
نتایج بررسی میشوند و در صورت تغییر شرایط یا اثبات نشدن فرضیات استراتژیک، اهداف، KPIها یا اقدامات اصلاح میشوند. BSC نباید به یک فایل یا سند ثابت سالانه تبدیل شود. Kaplan و Norton نیز در توسعه این مدل بر بازخورد و «یادگیری استراتژیک» تأکید کردهاند.
نمونه کارت امتیازی متوازن برای یک شرکت فروش و خدمات
فرض کنید یک شرکت فروش و خدمات قصد دارد همزمان سودآوری، رضایت مشتری و کیفیت عملیات خود را افزایش دهد.
| منظر | هدف | KPI | Target |
| مالی | افزایش درآمد | نرخ رشد درآمد | 15٪ |
| مالی | بهبود سودآوری | حاشیه سود | 18٪ |
| مالی | کنترل نقدینگی | جریان نقدی عملیاتی | مثبت |
| مشتری | افزایش رضایت | CSAT | 90٪ |
| مشتری | افزایش وفاداری | نرخ حفظ مشتری | 85٪ |
| فرآیند | پاسخگویی سریعتر | متوسط زمان پاسخ | کمتر از 2 ساعت |
| فرآیند | کاهش خطا | نرخ خطای سفارش | کمتر از 1٪ |
| فرآیند | افزایش بهرهوری | سفارش پردازش شده به ازای هر نفر | 10٪ رشد |
| یادگیری | توسعه مهارت | ساعات آموزش | 24 ساعت |
| یادگیری | افزایش مشارکت | امتیاز مشارکت کارکنان | 80٪ |
مزیت این ساختار آن است که مدیر تنها به عدد فروش نگاه نمیکند؛ بلکه میتواند عواملی را که احتمالا فروش و سود آینده را شکل میدهند نیز دنبال کند.
کارت امتیازی متوازن در حسابداری مدیریت
کارت امتیازی متوازن یکی از موضوعات مهم حوزه حسابداری مدیریت و سیستمهای کنترل مدیریت محسوب میشود، زیرا اطلاعات حسابداری را با معیارهای غیرمالی و اهداف استراتژیک ترکیب میکند. پژوهشهای متعددی طی سه دهه گذشته ارتباط BSC با حسابداری مدیریت، کنترل و اندازهگیری عملکرد را بررسی کردهاند.
در منظر مالی، مدیران برای ارزیابی KPIهایی مانند سود، درآمد، هزینه، نقدینگی، بازده سرمایه و نسبتهای مالی به اطلاعات حسابداری دقیق نیاز دارند. اما تفاوت BSC با یک گزارش مالی صرف در این است که مدیر میپرسد:
چه عواملی باعث ایجاد این نتیجه مالی شدهاند و برای بهبود نتیجه آینده باید چه چیزی تغییر کند؟
نقش گزارشهای مالی در کارت امتیازی متوازن
شاخصهای مالی زمانی برای مدیر قابل استفاده هستند که دادههای آنها دقیق، منظم و بهموقع در دسترس باشد.
برای مثال، ارزیابی روند درآمد، سودآوری، هزینهها، مانده حسابها، وضعیت نقدینگی یا عملکرد پروژهها بدون اطلاعات مالی منسجم دشوار خواهد بود.
در چنین شرایطی استفاده از یک نرم افزار حسابداری شرکتی میتواند فرآیند ثبت و دسترسی به اطلاعات مالی موردنیاز مدیریت را ساختارمندتر کند. نرم افزار حسابداری شرکتی محک نیز امکاناتی مانند گزارشهای مالی، سود و زیان، ترازنامه، گزارشهای درآمد و هزینه و گزارشهای نموداری را ارائه میدهد.
نکته مهم این است که نرم افزار حسابداری جایگزین BSC نیست؛ نرمافزار میتواند بخشی از زیرساخت دادهای موردنیاز برای محاسبه و پایش شاخصهای مالی کارت امتیازی متوازن باشد.
مزایای کارت امتیازی متوازن
مهمترین مزایای استفاده صحیح از BSC عبارتاند از:
- تبدیل استراتژیهای کلی به اهداف قابل سنجش
- ایجاد ارتباط میان اهداف واحدهای مختلف
- ایجاد توازن میان شاخصهای مالی و غیرمالی
- توجه همزمان به نتایج فعلی و عوامل آیندهساز
- شناسایی فاصله عملکرد واقعی با Target
- بهبود ارتباط و درک استراتژی در سازمان
- کمک به اولویتبندی پروژهها و اقدامات
- تمرکز مدیران بر معیارهای مرتبط با اجرای استراتژی
BSC همچنین میتواند به مدیران کمک کند برنامههای عملیاتی و اهداف کوتاهمدت را بهتر با جهتگیری بلندمدت سازمان مرتبط کنند.
معایب و محدودیتهای BSC
کارت امتیازی متوازن در صورت طراحی نادرست میتواند به یک سیستم پیچیده و کم اثر تبدیل شود.
برخی محدودیتها و مشکلات متداول عبارتاند از:
- انتخاب KPIهای نامرتبط با استراتژی
- تعیین تعداد بیش از حد شاخصها
- دشواری جمعآوری داده برای بعضی معیارها
- تعیین روابط علت و معلولی بدون شواهد کافی
- زمانبر بودن طراحی و استقرار اولیه
- نیاز به همکاری مدیران و واحدهای مختلف
- نیاز به بازبینی مستمر اهداف و شاخصها
- تبدیل شدن BSC به یک داشبورد گزارشگیری بدون استفاده واقعی در تصمیمگیری
مطالعات مروری نیز نشان دادهاند که نتایج پیادهسازی BSC همیشه یکسان نیست و موفقیت آن به عواملی مانند حمایت مدیریت ارشد، کیفیت ارتباطات سازمانی و نحوه پیادهسازی وابسته است.
اشتباهات رایج در اجرای کارت امتیازی متوازن
یکی از مهمترین اشتباهات، انتخاب تعداد زیادی KPI بدون ارتباط روشن با استراتژی است.
اشتباه دیگر، تمرکز دوباره بر همان شاخصهای مالی قدیمی و قرار دادن چند معیار غیرمالی در کنار آنهاست؛ بدون اینکه رابطه میان اهداف مشخص شود.
تعیین Targetهای غیرواقعی، نبود مسئول مشخص برای هر اقدام، مشارکت نکردن مدیران ارشد، نادیده گرفتن کیفیت دادهها و بازبینی نکردن کارت نیز میتوانند اثربخشی BSC را کاهش دهند.
در نهایت، کارت امتیازی متوازن باید ابزار مدیریت استراتژی باشد، نه صرفا جدولی که هر ماه اعداد جدید در آن وارد میشوند.
چه سازمانهایی میتوانند از BSC استفاده کنند؟
کارت امتیازی متوازن فقط برای یک صنعت یا نوع خاص از کسبوکار طراحی نشده است و میتوان آن را متناسب با شرایط سازمان شخصیسازی کرد.
شرکتهای تولیدی، خدماتی، بازرگانی، سازمانهای دولتی، مؤسسات آموزشی و کسبوکارهای متوسط و بزرگ میتوانند از آن استفاده کنند. کسبوکارهای کوچک نیز در صورت نیاز میتوانند نسخه سادهتری با تعداد محدود اهداف و KPIها طراحی کنند.
همچنین در سازمانهای عمومی و غیرانتفاعی ممکن است ترتیب و اهمیت منظرها با شرکتهای انتفاعی متفاوت باشد؛ برای مثال مأموریت یا ذینفعان میتوانند جایگاهی بالاتر از نتیجه مالی داشته باشند. بنابراین BSC یک قالب ثابت و یکسان برای همه سازمانها نیست؛ ساختار آن باید از استراتژی واقعی همان سازمان استخراج شود.
تفاوت کارت امتیازی متوازن با ارزیابی عملکرد سنتی
| ارزیابی عملکرد سنتی | کارت امتیازی متوازن |
| تمرکز زیاد بر شاخصهای مالی | ترکیب شاخصهای مالی و غیرمالی |
| عمدتا گذشتهنگر | توجه به گذشته و عوامل آیندهساز |
| معیارهای پراکنده | اهداف و معیارهای مرتبط با استراتژی |
| تمرکز بیشتر بر نتیجه | توجه به نتیجه و محرکهای عملکرد |
| عمدتا کنترلی یا عملیاتی | رویکرد استراتژیک |
| ارتباط محدود میان شاخصها | تلاش برای ایجاد ارتباط میان اهداف |
سوالات متداول
BSC مخفف چیست؟
BSC مخفف Balanced Scorecard به معنی «کارت امتیازی متوازن» است.
چهار منظر کارت امتیازی متوازن چیست؟
چهار منظر اصلی آن عبارتاند از: مالی، مشتری، فرآیندهای داخلی و یادگیری و رشد.
کارت امتیازی متوازن چه کاربردی دارد؟
BSC برای تبدیل استراتژی به اهداف قابل اندازهگیری، ارزیابی عملکرد، مشخص کردن KPIها و مرتبط کردن اقدامات سازمان با اهداف بلندمدت استفاده میشود.
تفاوت KPI و BSC چیست؟
KPI یک شاخص اندازهگیری است؛ در حالی که BSC چارچوبی برای سازماندهی اهداف، شاخصها، Targetها و اقدامات در چند منظر است.
ماتریس BSC چیست؟
ماتریس BSC معمولا جدولی است که منظر، هدف، KPI، مقدار هدف و گاهی اقدام اجرایی را کنار یکدیگر نشان میدهد.
کارت امتیازی متوازن چگونه اجرا میشود؟
فرآیند اجرا از تعیین مأموریت، چشمانداز و اهداف استراتژیک آغاز میشود و با تعیین منظرها، KPIها، Targetها، اقدامات اجرایی، جمعآوری داده و بازبینی مستمر ادامه پیدا میکند.
آیا BSC فقط برای شرکتهای بزرگ است؟
خیر. مدل BSC را میتوان متناسب با اندازه و پیچیدگی سازمان سادهسازی کرد. مهمتر از اندازه کسبوکار، وجود اهداف استراتژیک مشخص و امکان اندازهگیری آنهاست.
کارت امتیازی متوازن چه ارتباطی با حسابداری مدیریت دارد؟
اطلاعات حسابداری و گزارشهای مالی مبنای بسیاری از شاخصهای منظر مالی BSC هستند. کارت امتیازی متوازن این دادهها را در کنار شاخصهای مشتری، فرآیند و یادگیری قرار میدهد تا تصویر جامعتری از عملکرد و اجرای استراتژی ارائه شود.
جمعبندی
کارت امتیازی متوازن یا BSC پاسخی به این مسئله است که عملکرد یک سازمان را نمیتوان تنها با سود و فروش ارزیابی کرد. در این مدل، نتایج مالی در کنار رضایت مشتری، کیفیت فرآیندهای داخلی و توانایی سازمان برای یادگیری و رشد قرار میگیرند.
ارزش واقعی BSC زمانی ایجاد میشود که اهداف چهار منظر به یکدیگر مرتبط باشند، برای هر هدف شاخص مناسبی تعیین شود، Target مشخص باشد و مدیران بهطور مستمر نتایج را بررسی کنند.
در این میان، منظر مالی همچنان جایگاه مهمی دارد و دسترسی به اطلاعات قابل اتکا از درآمد، هزینه، سود، نقدینگی و سایر شاخصهای مالی برای پایش این منظر ضروری است. استفاده از سیستمهای حسابداری و گزارشگیری مناسب میتواند زیرساخت دادهای لازم را فراهم کند تا مدیران بخشی از شاخصهای کارت امتیازی متوازن را بر پایه اطلاعات واقعی کسبوکار ارزیابی کنند.