بودجه یک برنامه مالی است که نشان میدهد یک فرد، سازمان یا شرکت در یک دوره زمانی مشخص چه میزان درآمد دارد، چه هزینههایی خواهد داشت و منابع مالی خود را چگونه مدیریت میکند. به زبان ساده، بودجه نقشه راه مالی برای تصمیمگیری بهتر است. با استفاده از بودجه، مدیران میتوانند قبل از انجام هزینهها، میزان منابع مورد نیاز را پیشبینی کنند و عملکرد واقعی را با برنامه مالی خود مقایسه کنند. در حسابداری، بودجه فقط یک جدول از اعداد و هزینهها نیست؛ بلکه ابزاری برای برنامهریزی، کنترل هزینهها، ارزیابی عملکرد و تصمیمگیری مدیریتی محسوب میشود. در این مقاله از سیستم حسابداری محک بررسی میکنیم بودجه چیست، چه انواعی دارد، مراحل بودجه بندی چگونه است و چرا استفاده از بودجه برای کسب و کارها اهمیت دارد.
بودجه چیست؟
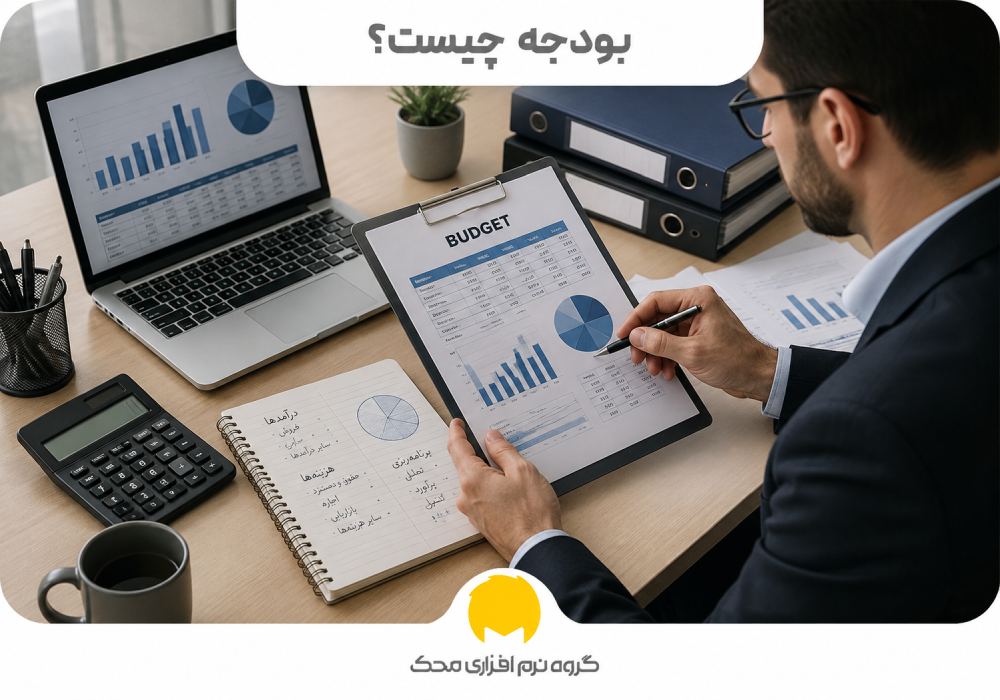
بودجه (Budget) یک برنامه مالی از درآمدها، هزینهها، سرمایهگذاریها و منابع مورد نیاز در یک بازه زمانی مشخص است. سازمانها معمولاً بودجه را برای یک دوره مشخص مانند یک سال مالی تهیه میکنند تا بدانند:
- چه میزان درآمد انتظار دارند؟
- چه هزینههایی باید پرداخت شود؟
- چه مقدار سرمایه برای توسعه نیاز دارند؟
- آیا منابع مالی موجود برای رسیدن به اهداف کافی است؟
برای مثال، یک فروشگاه ممکن است برای سال آینده پیشبینی کند:
- ۵ میلیارد تومان فروش
- ۳ میلیارد تومان هزینه خرید کالا
- ۵۰۰ میلیون تومان هزینه اجاره و حقوق
- ۱ میلیارد تومان سود هدف
این برنامه مالی همان بودجه کسب و کار است.
بودجه در حسابداری چیست؟
در حسابداری، بودجه ابزاری برای پیشبینی و کنترل فعالیتهای مالی سازمان است. حسابداران با استفاده از بودجه، ارقام پیشبینی شده را با عملکرد واقعی مقایسه میکنند. برای تحلیل عملکرد مالی، مدیران از گزارشهایی مانند صورت مالی استفاده میکنند.
برای مثال:
بودجه پیشبینی شده خرید مواد اولیه:
۵۰۰ میلیون تومان
هزینه واقعی:
۷۰۰ میلیون تومان
اختلاف ۲۰۰ میلیون تومانی نشاندهنده انحراف بودجه است که باید بررسی شود.
اهمیت بودجه در حسابداری و مدیریت مالی
بودجه به سازمانها کمک میکند:
کنترل هزینهها
مدیران با مشخص بودن سقف هزینهها میتوانند از مخارج غیرضروری جلوگیری کنند.
برنامهریزی بهتر منابع مالی
بودجه مشخص میکند منابع مالی باید در چه بخشهایی مصرف شوند.
پیشبینی مشکلات مالی
با بررسی جریان درآمد و هزینه، احتمال کمبود نقدینگی زودتر شناسایی میشود.
ارزیابی عملکرد مدیران
عملکرد واحدها بر اساس میزان تحقق اهداف بودجهای بررسی میشود. کنترل دقیق هزینهها یکی از مهمترین بخشهای مدیریت مالی است و بررسی مرکز هزینه در حسابداری میتواند به تفکیک مخارج کمک کند.
انواع بودجه در حسابداری
۱. بودجه عملیاتی
بودجه عملیاتی مربوط به فعالیتهای روزمره سازمان است.
این بودجه شامل:
- درآمد فروش
- هزینه تولید
- هزینه حقوق
- هزینههای اداری
است.
۲. بودجه سرمایهای
بودجه سرمایهای برای برنامهریزی خرید داراییهای بلندمدت استفاده میشود.
مانند:
- خرید ماشینآلات
- توسعه کارخانه
- خرید تجهیزات
۳. بودجه نقدی
بودجه نقدی جریان ورود و خروج پول را بررسی میکند.
این نوع بودجه کمک میکند سازمان برای پرداخت تعهدات مالی خود برنامه داشته باشد.
۴. بودجه ثابت و انعطافپذیر
بودجه ثابت:
بر اساس یک سطح مشخص از فعالیت تنظیم میشود.
بودجه انعطاف پذیر:
با تغییر میزان فعالیت سازمان قابل اصلاح است.
بودجه بندی چیست؟
بودجهبندی فرآیندی است که طی آن اهداف مالی سازمان مشخص شده و درآمدها، هزینهها و منابع مورد نیاز برای رسیدن به این اهداف پیشبینی میشوند. بودجهبندی به سازمان کمک میکند تصمیمهای مالی را بر اساس اطلاعات واقعی اتخاذ کند، نه حدس و تجربه.
مراحل تهیه بودجه در حسابداری
۱. تعیین اهداف مالی
ابتدا باید مشخص شود سازمان چه اهدافی دارد.
مانند:
افزایش فروش
کاهش هزینهها
توسعه کسبوکار
۲. بررسی اطلاعات مالی گذشته
اطلاعات سالهای قبل مانند:
فروش
هزینهها
سود
جریان نقدی
بررسی میشوند.
۳. پیشبینی درآمدها و هزینهها
در این مرحله میزان درآمد و مخارج آینده تخمین زده میشود.
۴. تدوین و تصویب بودجه
بودجه پیشنهادی پس از بررسی مدیران تصویب میشود.
۵. کنترل و اصلاح بودجه
در طول دوره مالی، عملکرد واقعی با بودجه مقایسه شده و اصلاحات لازم انجام میشود.
انحراف از بودجه چیست؟
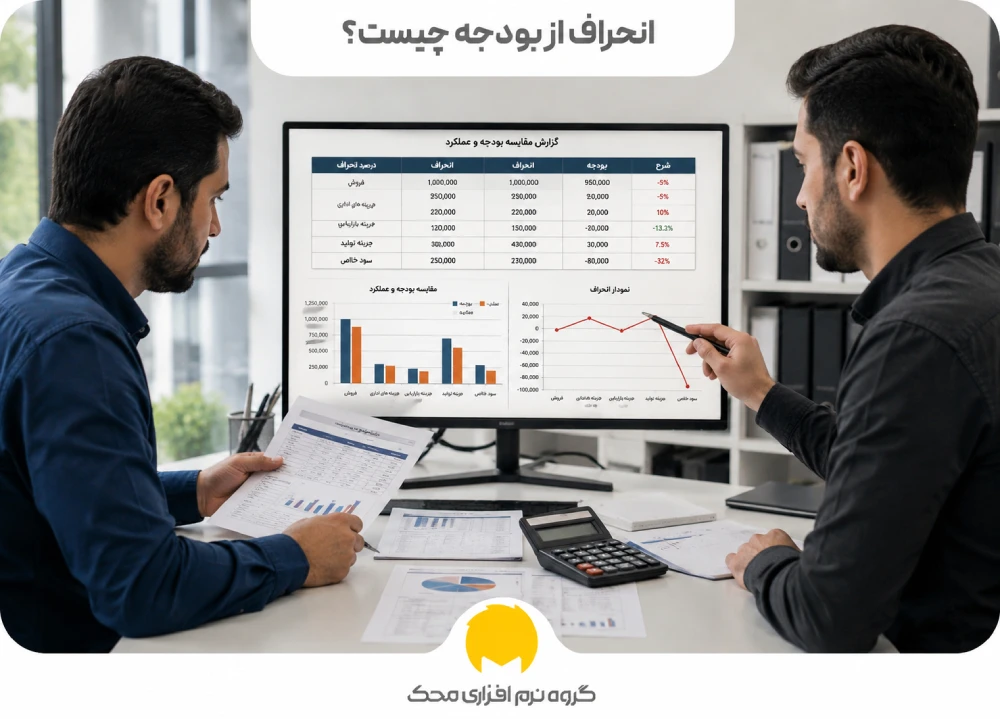
انحراف از بودجه زمانی اتفاق میافتد که عملکرد واقعی سازمان با مقدار پیشبینی شده در بودجه تفاوت داشته باشد.
انحراف میتواند:
انحراف مثبت
زمانی که عملکرد بهتر از پیشبینی باشد.
مثال:
فروش واقعی بیشتر از بودجه فروش باشد.
انحراف منفی
زمانی که هزینهها بیشتر یا درآمد کمتر از مقدار پیشبینی شده باشد.
تحلیل انحرافات بودجهای به مدیران کمک میکند علت مشکلات مالی را پیدا کنند.
- مزایا و معایب بودجه
- مزایای بودجه
- افزایش کنترل مالی
- کاهش هزینههای غیرضروری
- بهبود تصمیمگیری
- برنامهریزی بهتر نقدینگی
- ارزیابی عملکرد سازمان
معایب بودجه
- زمان بر بودن فرآیند تهیه
- نیاز به اطلاعات دقیق
- احتمال عدم تطابق با تغییرات اقتصادی
- ایجاد محدودیت در تصمیمهای سریع
بودجه در حسابداری دولتی
در حسابداری دولتی، بودجه نقش مهمی در مدیریت منابع عمومی دارد. هدف اصلی بودجه دولتی برخلاف بخش خصوصی، صرفاً افزایش سود نیست؛ بلکه:
- تخصیص صحیح منابع عمومی
- اجرای برنامههای دولت
- کنترل هزینهها
- افزایش شفافیت مالی
است.
بودجه در حسابداری مدیریت
در حسابداری مدیریت، بودجه یک ابزار تصمیمگیری است.
مدیران با استفاده از اطلاعات بودجهای میتوانند:
- هزینهها را کنترل کنند.
- سودآوری را افزایش دهند.
- برای توسعه کسبوکار برنامهریزی کنند.
نقش نرم افزار حسابداری در مدیریت بودجه
تهیه و کنترل بودجه زمانی دقیقتر انجام میشود که اطلاعات مالی سازمان به صورت منظم ثبت و تحلیل شود. نرم افزار حسابداری محک با ارائه گزارشهای مالی، مدیریت درآمد و هزینهها و ثبت دقیق تراکنشها به مدیران کمک میکند تصویر دقیقتری از وضعیت مالی کسب و کار خود داشته باشند. این اطلاعات میتواند پایه تصمیمگیری برای برنامهریزی مالی و کنترل بودجه سازمان باشد. به عنوان مثال شرکتهایی که نیاز به گزارشهای مالی گسترده دارند، میتوانند از نرم افزار حسابداری شرکتی استفاده کنند.
جمعبندی
بودجه یک برنامه مالی برای مدیریت بهتر درآمدها، هزینهها و منابع سازمان است. در حسابداری، بودجه علاوه بر پیشبینی مالی، ابزاری برای کنترل عملکرد و تصمیمگیری مدیریتی محسوب میشود. شناخت انواع بودجه، مراحل بودجهبندی و تحلیل انحرافات بودجهای به شرکتها کمک میکند منابع خود را بهتر مدیریت کرده و با ریسک مالی کمتری فعالیت کنند.