انبارگردانی فرایند شمارش و بررسی فیزیکی موجودی کالا و مقایسه نتیجه آن با اطلاعات ثبتشده در کاردکس یا نرمافزار است. این کار فقط برای پیدا کردن کسری و اضافی انجام نمیشود؛ کیفیت کالا، محل نگهداری، وضعیت اقلام راکد و صحت ثبت رسیدها و حوالهها نیز در انبارگردانی بررسی میشوند.
نتیجه قابلاعتماد زمانی به دست میآید که عملیات از قبل برنامهریزی شود، گردش کالا هنگام شمارش متوقف یا دقیقاً کنترل شود، شمارشگران به مانده سیستم دسترسی نداشته باشند و هر مغایرت پیش از ثبت سند اصلاحی بررسی و تأیید شود. در این راهنما، مراحل انبارگردانی از آمادهسازی انبار تا تهیه صورتجلسه و ثبت مغایرت را بهصورت عملی مرور میکنیم.
انبارگردانی چیست و چه تفاوتی با انبارداری دارد؟
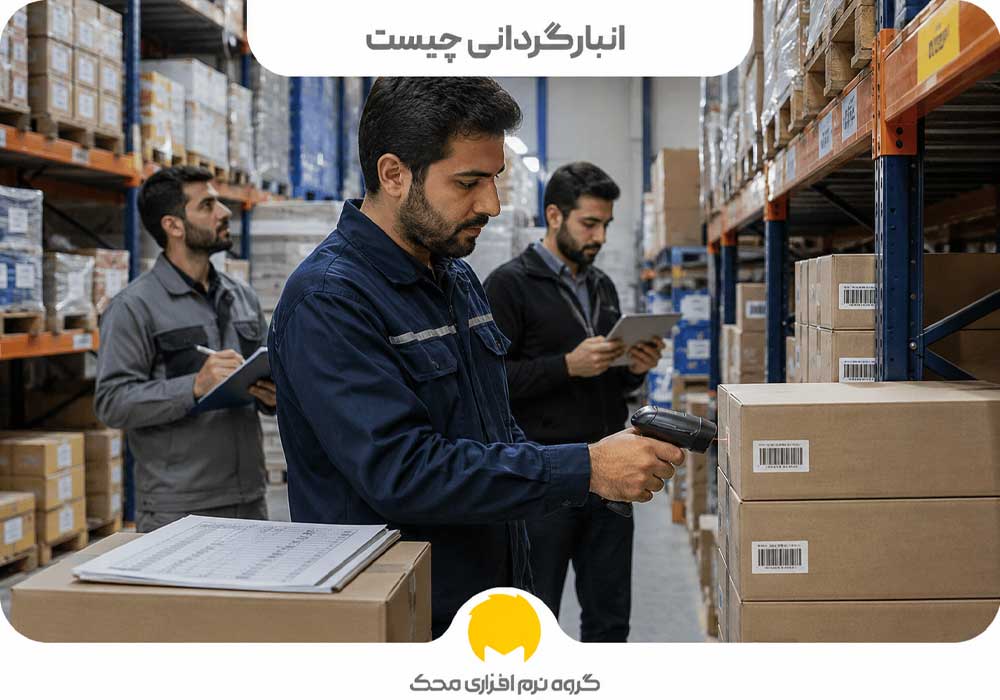
انبارداری مجموعه فعالیتهایی مانند تحویل، نگهداری، جابهجایی و تحویلدادن کالا است. حسابداری انبار نیز ثبت و ارزشگذاری گردش کالا و تطبیق حسابهای مرتبط را پوشش میدهد. انبارگردانی یک کنترل دورهای یا موردی در همین چرخه است که وجود فیزیکی، تعداد و وضعیت اقلام را با سوابق ثبتشده تطبیق میدهد.
به زبان ساده، موجودی سیستم میگوید «طبق اسناد چه مقدار کالا باید داشته باشیم» و شمارش فیزیکی نشان میدهد «در محل چه مقدار کالا وجود دارد». فاصله بین این دو عدد، مغایرت انبار است و باید علت آن مشخص شود.
هدف از انبارگردانی چیست؟
هدف اصلی، رسیدن به عددی قابل اتکا از موجودی واقعی است. این عدد روی تصمیمهای خرید، فروش، تولید، قیمت تمامشده و گزارشهای مالی اثر میگذارد. مهمترین اهداف انبارگردانی عبارتاند از:
- اطمینان از وجود و تعداد فیزیکی کالاها؛
- شناسایی کسری، اضافی و اشتباه در واحد سنجش یا کد کالا؛
- کشف رسید یا حواله ثبتنشده، ثبت تکراری و جابهجایی اشتباه بین انبارها؛
- تفکیک کالای سالم از کالای آسیبدیده، منقضی، راکد یا اسقاطی؛
- ارزیابی نظم انبار، شیوه چیدمان و کنترل دسترسی؛
- اصلاح اطلاعات موجودی پس از بررسی و دریافت مجوز؛
- فراهمکردن شواهد مناسب برای بستن حسابها و رسیدگی حسابرس.
انبارگردانی جای کنترل روزانه موجودی را نمیگیرد. اگر دریافت و خروج کالا بدون سند انجام شود، کدگذاری کالاها منظم نباشد یا دسترسیها کنترل نشوند، حتی یک شمارش دقیق نیز فقط وضعیت همان روز را نشان میدهد.
چه زمانی باید انبارگردانی انجام شود؟
برای همه کسبوکارها یک تعداد ثابت و یکسان وجود ندارد. تناوب شمارش به ارزش و تعداد اقلام، سرعت گردش، ریسک سرقت یا ضایعات، کیفیت کنترلهای داخلی و نیاز گزارشگری بستگی دارد.
انبارگردانی معمولاً در این زمانها انجام میشود:
- پایان دوره مالی برای تطبیق موجودی با حسابها؛
- هنگام تحویل انبار از یک مسئول به مسئول دیگر؛
- پس از مشاهده مغایرت غیرعادی یا احتمال سوءاستفاده؛
- پیش از ادغام، انتقال یا تعطیلی انبار؛
- در دورههای کوتاهتر برای کالاهای گران، حساس یا پرفروش؛
- بهصورت شمارش چرخهای برای حفظ دقت موجودی در طول سال.
اگر صورتهای مالی واحد تجاری حسابرسی میشود و موجودی کالا بااهمیت است، حسابرس ممکن است بر اساس برنامه حسابرسی در شمارش فیزیکی حضور پیدا کند و اجرای دستورالعمل، شمارش آزمایشی و کنترل اسناد ابتدا و انتهای دوره را بررسی کند. مسئولیت طراحی و اجرای شمارش همچنان با مدیریت واحد تجاری است، نه حسابرس.
انواع انبارگردانی
| روش | دامنه و زمان اجرا | کاربرد مناسب |
|---|---|---|
| انبارگردانی پایان دوره | شمارش همه اقلام در پایان دوره مالی | بستن حسابها و تهیه گزارش مالی |
| انبارگردانی کامل میاندورهای | شمارش کل انبار در تاریخی غیر از پایان سال | کنترل جامع در کسبوکارهای پرریسک یا پرتراکنش |
| شمارش چرخهای یا مستمر | شمارش بخشی از اقلام طبق برنامه هفتگی یا ماهانه | کاهش توقف عملیات و پیگیری مستمر دقت موجودی |
| انبارگردانی موردی | شمارش یک کالا، گروه یا محل مشخص | بررسی مغایرت، کالای حساس یا تغییر فرایند |
| انبارگردانی ناگهانی | شمارش بدون اعلام قبلی به مسئولان اجرایی | ارزیابی کنترل داخلی و کاهش احتمال دستکاری |
| انبارگردانی تحویل و تحول | شمارش هنگام تغییر انباردار یا مسئول | تعیین مسئولیت و ثبت موجودی هنگام تحویل |
در شمارش چرخهای بهتر است اقلام بر اساس اهمیت دستهبندی شوند. کالاهای گرانقیمت، پرفروش یا دارای سابقه مغایرت میتوانند دفعات بیشتری شمرده شوند و اقلام کمریسک در فاصلههای طولانیتر بررسی شوند.
اعضای تیم انبارگردانی و وظایف آنها
ترکیب تیم با اندازه سازمان تغییر میکند، اما نقشها باید از قبل روشن باشند:
- سرپرست انبارگردانی: برنامه، محدوده، مسیر شمارش و نحوه رسیدگی به مغایرتها را تعیین میکند و تحویل همه برگهها را کنترل میکند.
- گروههای شمارش: معمولاً یک نفر کالا را میشمارد و نفر دوم نتیجه را ثبت میکند. در انبارهای حساس، شمارش دوم را گروهی مستقل انجام میدهد.
- انباردار: محل کالاها، کدها و وضعیت اقلام را معرفی میکند، اما بهتر است نتیجه شمارش را بهتنهایی تعیین یا ثبت نکند.
- نماینده مالی یا حسابداری: اسناد برش زمانی، مانده سیستم، تطبیق نهایی و اسناد اصلاحی را کنترل میکند.
- گروه کنترل یا ناظر: نمونههایی را دوباره میشمارد، اجرای دستورالعمل را بررسی و موارد مبهم را برای رسیدگی ثبت میکند.
تفکیک وظایف اهمیت زیادی دارد. کسی که نگهداری و ثبت روزانه کالا را بر عهده دارد، نباید تنها فرد شمارشکننده و تأییدکننده نتیجه باشد.
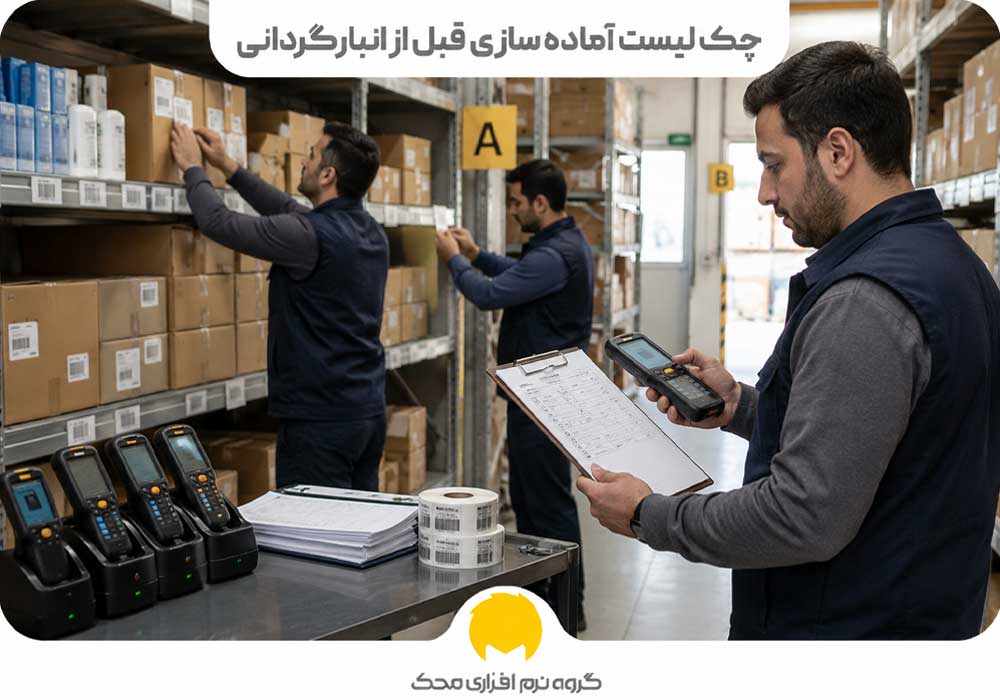
چکلیست آمادهسازی قبل از انبارگردانی
بخش بزرگی از خطاهای شمارش پیش از شروع عملیات ایجاد میشود. اقدامات زیر را پیش از روز انبارگردانی انجام دهید:
- دستورالعمل و زمانبندی را ابلاغ کنید. تاریخ، ساعت شروع و پایان، انبارهای مشمول، مسئولان و روش برخورد با گردش اضطراری کالا مشخص شود.
- اسناد عقبافتاده را ثبت کنید. رسیدها، حوالهها، برگشت از خرید و برگشت از فروش تا زمان برش در سیستم ثبت و شماره آخرین سند هر گروه یادداشت شود.
- تکلیف ورود و خروج را روشن کنید. ترجیحاً گردش کالا در زمان شمارش متوقف شود. اگر توقف ممکن نیست، محل مجزا و فهرست کنترلشدهای برای ورود و خروجهای حین شمارش در نظر بگیرید.
- انبار را مرتب و نقشهگذاری کنید. هر قفسه، راهرو، اتاق سرد، محوطه باز یا انبار فرعی یک شناسه داشته باشد تا محدودهای از قلم نیفتد.
- کالاها را تفکیک کنید. کالای امانی دیگران، کالای شرکت نزد دیگران، اقلام مرجوعی، معیوب، منقضی، ضایعاتی و بدون کد باید مشخص و برچسبگذاری شوند.
- واحد سنجش را کنترل کنید. عدد ثبتشده برای کارتن، بسته، متر، کیلوگرم یا عدد باید با واحد پایه سیستم قابل تبدیل باشد.
- ابزار را آماده کنید. تگ یا فرم شمارهدار، قلم، بارکدخوان، ترازو، متر، پلمب، برچسب وضعیت و باتری یا تجهیزات جایگزین فراهم باشد.
- شمارشگران را آموزش دهید. مسیر حرکت، روش شمارش بسته باز، نحوه ثبت کالای بدون کد و شرایط ابطال فرم باید برای همه یکسان باشد.
- فهرست مانده را محدود کنید. در شمارش کور، شمارشگر نام و کد کالا را میبیند اما از مقدار ثبتشده در سیستم اطلاع ندارد؛ بنابراین احتمال تأثیرپذیری از عدد دفتری کمتر میشود.
- نسخه پشتیبان بگیرید. قبل از شروع، از اطلاعات سیستم و گزارش موجودی نسخه پشتیبان تهیه کنید و سطح دسترسی ثبت اسناد را موقتاً کنترل کنید.
تگ انبارگردانی چیست و چه اطلاعاتی دارد؟
تگ انبارگردانی یا برچسب شمارش، فرم شمارهداری است که به محل یا کالای شمارششده متصل میشود. شماره مسلسل تگ کمک میکند برگه مفقود، تکراری یا استفادهنشده شناسایی شود.
اطلاعات متداول روی تگ عبارتاند از:
- شماره تگ و شناسه محل نگهداری؛
- کد و نام کالا؛
- مشخصات تکمیلی مانند سری ساخت، رنگ، سایز یا تاریخ انقضا؛
- واحد سنجش؛
- مقدار شمارش اول، دوم و در صورت نیاز شمارش مجدد؛
- وضعیت کالا؛
- نام، امضا و زمان ثبت توسط شمارشگران و ناظر.
تگها باید پیش از شروع شمارهگذاری و تحویل شوند. در پایان نیز تگهای استفادهشده، باطلشده و سفید شمارش و با فهرست تحویل تطبیق داده شوند.
مراحل انبارگردانی از شروع شمارش تا ثبت نتیجه
۱. ثبت نقطه برش اسناد
شماره آخرین رسید، حواله، انتقال بین انبارها و برگشتها در لحظه شروع ثبت میشود. این کنترل که «کاتآف» یا برش زمانی نام دارد، مانع از آن میشود که کالایی هم در موجودی و هم در اسناد بین راه محاسبه شود یا در هیچکدام قرار نگیرد.
۲. بستن یا کنترل مسیرهای ورود و خروج
دربها، محلهای تحویل و دسترسی ثبت اسناد مطابق دستورالعمل کنترل میشوند. اقلامی که ناچارند حین عملیات وارد یا خارج شوند، جدا نگهداری و با زمان و شماره سند ثبت میشوند.
۳. شمارش منظم هر محدوده
گروهها از نقطه تعیینشده و در یک جهت ثابت حرکت میکنند. کالا باید مشاهده شود؛ اتکا به نوشته روی کارتن یا گفته انباردار کافی نیست. بستههای باز، اقلام وزنی و کالاهای داخل ظروف باید طبق روش از پیش تعیینشده شمارش یا اندازهگیری شوند.
۴. علامتگذاری محل شمارششده
پس از پایان هر قفسه یا پالت، تگ یا وضعیت شمارش ثبت میشود. این علامت باید بدون تغییر مشخصات کالا، امکان تشخیص محدودههای شمارششده و شمارشنشده را فراهم کند.
۵. کنترل و شمارش مجدد
ناظر تعدادی از اقلام را از «کالا به فرم» و تعدادی را از «فرم به کالا» بررسی میکند. روش اول احتمال ثبت کالای غیرواقعی و روش دوم احتمال از قلم افتادن کالا را کاهش میدهد.
اگر شمارش اول و دوم متفاوت باشند، مغایرت باید با یک شمارش مستقل و بررسی علت حل شود. عدد شمارش سوم بهطور خودکار عدد صحیح نیست؛ ممکن است خطا از واحد سنجش، جابهجایی کالا، کد مشابه یا سند ثبتنشده ناشی شده باشد.
۶. جمعآوری و کنترل فرمها
همه تگها و فرمها، حتی موارد باطلشده، به سرپرست تحویل داده میشوند. سرپرست کاملبودن شمارهها، امضاها، واحد سنجش و وضعیت شمارش را کنترل میکند.
۷. تطبیق با کاردکس و بررسی مغایرت
پس از نهاییشدن شمارش فیزیکی، مقدار واقعی با مانده کاردکس مقایسه میشود. اقلام دارای اختلاف بر اساس مبلغ، درصد یا ریسک مرتب میشوند تا موارد مهم زودتر بررسی شوند.
۸. تصویب و ثبت اصلاحات
پس از مشخصشدن علت و دریافت تأیید مسئول مجاز، رسید یا حواله اصلاحی و ثبت حسابداری مرتبط صادر میشود. هیچ درصد عمومی و ثابتی برای نادیدهگرفتن مغایرت همه کالاها وجود ندارد؛ حدود قابل قبول باید با توجه به ماهیت کالا، سیاست مصوب، سوابق و اهمیت مبلغ تعیین شود.
۹. تنظیم صورتجلسه و پیگیری اقدام اصلاحی
زمان شروع و پایان، افراد حاضر، محدوده، توقف یا گردش کالا، شماره اسناد برش، مغایرتهای مهم و تصمیم نهایی در صورتجلسه درج میشود. کار با اصلاح عدد موجودی تمام نمیشود؛ علت ریشهای نیز باید به یک اقدام مشخص مانند اصلاح دسترسی، آموزش، تغییر چیدمان یا کنترل اسناد تبدیل شود.
نمونه فرم انبارگردانی
این جدول یک الگوی ساده است و میتواند بر اساس نوع کالا، سریال، بچ، تاریخ انقضا یا محل نگهداری تکمیل شود:
| ردیف | شماره تگ | محل | کد کالا | نام کالا | واحد | شمارش اول | شمارش دوم | شمارش نهایی | مانده سیستم | مغایرت | وضعیت/توضیحات | امضا |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| ۱ | T-001 | A-01-02 | 10025 | نمونه کالا | عدد | سالم/معیوب | ||||||
| ۲ | T-002 | A-01-03 | 10026 | نمونه کالا | بسته | بسته باز |
در فرم شمارش کور، ستونهای «مانده سیستم» و «مغایرت» در نسخهای که به شمارشگر تحویل میشود نمایش داده نمیشوند. این دو ستون پس از تحویل فرم و در مرحله تطبیق تکمیل میشوند.
نمونه متن صورتجلسه انبارگردانی
در صورتجلسه میتوان از این چارچوب استفاده کرد:
عملیات انبارگردانی انبار … از ساعت … روز … آغاز و در ساعت … روز … پایان یافت. شمارش طبق دستورالعمل ابلاغی و با حضور افراد مندرج در پیوست انجام شد. آخرین شماره اسناد پیش از شروع شامل رسید …، حواله … و انتقال … بود. ورود و خروج کالا در مدت شمارش [متوقف شد/مطابق فهرست پیوست کنترل شد]. تعداد … قلم دارای مغایرت شناسایی شد که نتیجه رسیدگی و تصمیم نهایی درباره هر مورد در گزارش مغایرت پیوست درج شده است. تمام فرمها و تگهای استفادهشده، باطلشده و استفادهنشده تحویل و کنترل شدند.
صورتجلسه باید به امضای سرپرست، نماینده انبار، نماینده مالی و سایر تأییدکنندگان تعیینشده در دستورالعمل برسد.
دلایل رایج مغایرت موجودی و روش رسیدگی
| علت احتمالی | کنترل پیشنهادی |
|---|---|
| رسید یا حواله ثبتنشده | بررسی اسناد قبل و بعد از نقطه برش و تطبیق با نگهبانی یا واحد تحویل |
| ثبت با کد کالای مشابه | تطبیق مشخصات، بارکد، واحد و جمع مغایرت دو کد مرتبط |
| اختلاف واحد سنجش | کنترل ضریب تبدیل کارتن، بسته، عدد، وزن یا طول |
| انتقال ثبتنشده بین انبارها | تطبیق همزمان موجودی مبدأ و مقصد |
| شمارش بسته باز یا کالای وزنی | شمارش یا توزین مجدد با ابزار کنترلشده |
| خرابی، ضایعات یا انقضا | مشاهده وضعیت، تهیه فهرست جدا و دریافت مجوز تعیین تکلیف |
| سرقت یا خروج بدون مجوز | بررسی دسترسی، تصاویر، اسناد حمل و گزارش مسئولان |
| ثبت تکراری یا اشتباه کاربر | ردگیری سوابق ثبت و اصلاح فرایند یا سطح دسترسی |
مغایرت «نشانه» است، نه علت. ثبت فوری سند کسری یا اضافی بدون بررسی، عدد سیستم را با شمارش برابر میکند اما ضعف فرایند را پنهان نگه میدارد.
ثبت حسابداری کسری و اضافی انبارگردانی
نوع ثبت به علت مغایرت، سیستم دائمی یا ادواری موجودی، سیاست حسابداری و سطح اهمیت بستگی دارد. بهطور کلی:
- در کسری موجودی، حساب موجودی کاهش مییابد و طرف مقابل میتواند هزینه کسری و ضایعات، حساب شخص مسئول یا حساب دیگری باشد که طبق بررسی و رویه مصوب تعیین شده است.
- در اضافی موجودی، حساب موجودی افزایش مییابد و طرف مقابل ممکن است اصلاح اشتباه دوره جاری، اصلاح حساب مرتبط یا درآمد/سایر حساب تعیینشده در رویه مالی باشد.
پیش از ثبت، باید مقدار نهایی، بهای واحد، علت اختلاف و مجوز تأییدشده مشخص باشد. برای آشنایی با جریان اسناد و ثبتهای مرتبط، راهنمای حسابداری انبار و اسناد رسید و حواله را ببینید.
انبارگردانی با بارکدخوان چگونه انجام میشود؟
بارکدخوان سرعت شناسایی کالا و ثبت کد را افزایش میدهد، اما بهتنهایی صحت موجودی را تضمین نمیکند. کد تکراری، برچسب اشتباه، واحد سنجش نادرست و کالای بدون بارکد همچنان میتوانند مغایرت ایجاد کنند.
یک فرایند مناسب شامل این مراحل است:
- کنترل یکتایی بارکد و ارتباط آن با کد و واحد صحیح کالا؛
- تعریف محدوده یا قفسهای که شمارش در آن انجام میشود؛
- اسکن کالا و ثبت مقدار، وضعیت و شمارشگر؛
- جلوگیری از ثبت دوباره یک محدوده یا اعلام هشدار؛
- انتقال نتیجه برای مقایسه با مانده سیستم؛
- شمارش مجدد اقلام مغایر و ثبت سابقه تأیید.
در انبارهای کوچک، فرم کاغذی یا فایل کنترلشده نیز قابل استفاده است؛ با افزایش تعداد کالا و تراکنش، ورود دستی دادهها احتمال خطا و دوبارهکاری را بیشتر میکند. مقاله روشهای انبارداری مدرن توضیحات بیشتری درباره ابزارهای شناسایی و کنترل کالا ارائه میدهد.
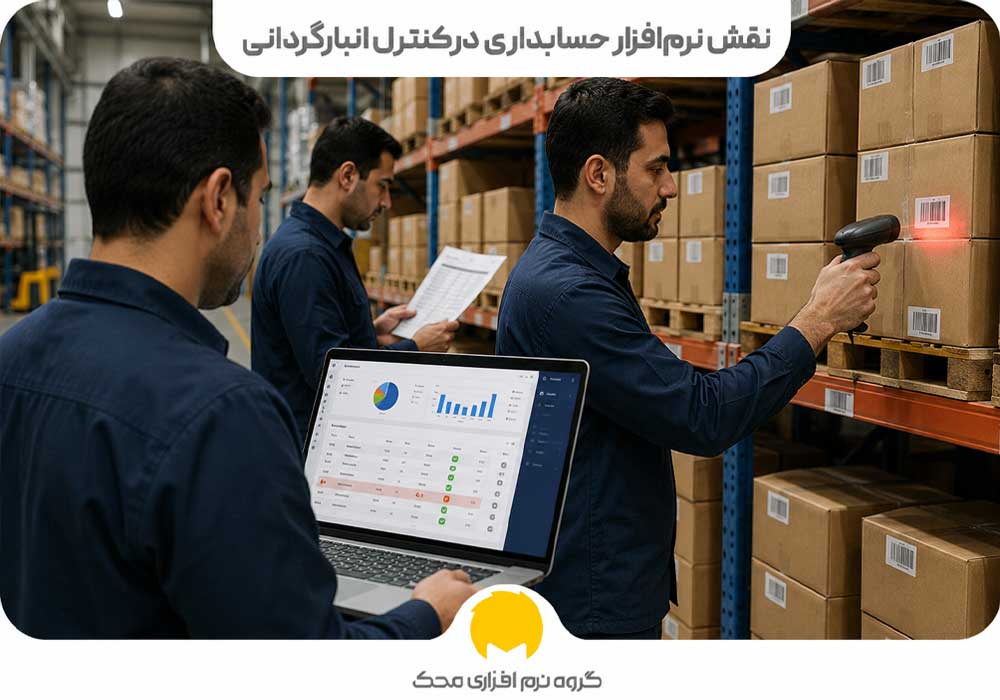
نقش نرمافزار در کنترل انبارگردانی
نرمافزار زمانی به انبارگردانی کمک میکند که عملیات روزمره پیش از شمارش درست ثبت شده باشد. کدگذاری منظم کالا، ثبت رسید و حواله، تفکیک انبارها، گزارش مانده و امکان پیگیری گردش هر کالا، تطبیق را سریعتر و قابل ردگیری میکند.
در نرم افزار حسابداری محک میتوان متناسب با امکانات نسخه انتخابی، کالاها و انبارها را تعریف کرد، اسناد ورود و خروج را ثبت کرد و گزارش موجودی و گردش کالا گرفت. پیش از خرید، لازم است نیازهایی مانند تعداد انبار، سطح دسترسی کاربران، بارکد، سریال یا ویژگیهای کالا را با امکانات همان نسخه تطبیق دهید. برای بررسی نسخهها و دریافت دمو میتوانید صفحه نرم افزار حسابداری انبارداری محک را ببینید.
اشتباهات رایج در انبارگردانی
- تحویل فهرست دارای مانده سیستم به شمارشگران؛
- ادامه ورود و خروج کالا بدون ثبت جداگانه؛
- شمارش بر اساس برچسب کارتن بدون مشاهده محتویات؛
- بیتوجهی به کالای امانی، مرجوعی، معیوب یا موجودی نزد دیگران؛
- مخلوطکردن واحدهایی مانند عدد، بسته و کارتن؛
- سپردن شمارش و تأیید نهایی به یک فرد؛
- پذیرش خودکار عدد شمارش سوم؛
- نادیدهگرفتن مغایرت بر اساس یک درصد ثابت و بدون مصوبه؛
- اصلاح مانده بدون ثبت علت، مدرک و تأیید؛
- نگهدارینکردن فرمها، تگها و گزارش نهایی.
سوالات متداول
انبارگردانی چند بار در سال انجام میشود؟
تعداد دفعات به ریسک و نیاز کسب و کار بستگی دارد. بسیاری از واحدها شمارش کامل را در پایان دوره مالی انجام میدهند و کالاهای مهم را طی سال بهصورت چرخهای یا موردی میشمارند.
آیا هنگام انبارگردانی باید انبار تعطیل شود؟
توقف گردش کالا سادهترین روش کنترل است، اما همیشه امکانپذیر نیست. در صورت ادامه فعالیت، ورود و خروج حین شمارش باید در محل جدا و با زمان، شماره سند و مسئول مشخص ثبت شود.
شمارش کور چیست؟
در شمارش کور، مقدار موجودی ثبتشده در سیستم به شمارشگر نشان داده نمیشود. این روش از تمایل ناخودآگاه شمارشگر برای نزدیککردن نتیجه به مانده دفتری جلوگیری میکند.
اگر شمارش اول و دوم متفاوت بود کدام عدد معتبر است؟
هیچکدام صرفاً به دلیل تقدم یا تأخر معتبر نیست. باید شمارش مستقل دیگری انجام و علت اختلاف، محل کالا، واحد سنجش و اسناد گردش بررسی شود. عدد نهایی پس از رسیدگی و تأیید ثبت میشود.
آیا بارکدخوان جای شمارش فیزیکی را میگیرد؟
خیر. بارکدخوان شناسایی و ورود داده را سریعتر میکند، اما وجود کالا، تعداد داخل بسته و وضعیت فیزیکی آن همچنان باید کنترل شود.
حسابرس مسئول انجام انبارگردانی است؟
خیر. مدیریت مسئول برنامهریزی و اجرای انبارگردانی است. حسابرس، در صورت لزوم، بر اجرای شمارش نظارت میکند، شمارشهای آزمایشی انجام میدهد و شواهد مربوط به موجودی را بررسی میکند.
با مغایرت انبار چه باید کرد؟
ابتدا شمارش و اسناد برش زمانی دوباره کنترل میشوند. سپس علت احتمالی، مبلغ اثر و مسئول تأیید مشخص میشود. سند اصلاحی تنها پس از تکمیل این رسیدگی ثبت میشود.
جمعبندی
انبارگردانی یک شمارش ساده نیست؛ فرایندی کنترلی است که از تعیین محدوده و نقطه برش اسناد آغاز میشود و با تطبیق، رسیدگی به مغایرت، ثبت مصوب و اقدام اصلاحی پایان مییابد. شمارش کور، تفکیک وظایف، کنترل تگهای شمارهدار و ثبت دقیق گردش کالا در زمان عملیات، چهار عامل اصلی برای قابلاعتمادشدن نتیجه هستند.
اگر موجودی روزانه با کد و واحد درست ثبت شود، انبارگردانی سریعتر انجام میشود و اختلافها نیز راحتتر ریشهیابی میشوند. برای انتخاب راهکار متناسب با تعداد کالا، انبار و کاربران، میتوانید امکانات و نسخههای نرمافزار حسابداری انبارداری محک را بررسی و دمو درخواست کنید.