دارایی ثابت مشهود، مانند ساختمان اداری یا دستگاه تولید، ماهیت فیزیکی دارد و برای استفاده در فعالیت کسب و کار نگهداری میشود. دارایی نامشهود، مانند حق بهره برداری از یک اختراع، ماهیت فیزیکی ندارد؛ اما در صورت احراز شرایط حسابداری، میتواند به عنوان دارایی شناسایی شود. تفاوت این دو فقط در قابل لمس بودن نیست. برای ثبت صحیح باید هدف نگهداری، حقوق شرکت، بهای تمام شده و مدت استفاده از دارایی مشخص باشد. همچنین هر چیزی که برای کسب و کار ارزش دارد، لزوما قابل ثبت در صورت های مالی نیست.
دارایی ثابت مشهود چیست؟
دارایی ثابت مشهود، دارایی دارای ماهیت فیزیکی است که برای تولید، ارائه خدمات، اجاره به دیگران یا امور اداری نگهداری میشود و انتظار میرود بیش از یک دوره مالی استفاده شود. در ایران، استاندارد حسابداری شماره ۱۱ به این موضوع اختصاص دارد.
برای مثال، رایانه ای که واحد حسابداری شرکت با آن کار میکند، میتواند دارایی ثابت مشهود باشد. همان رایانه در فروشگاهی که آن را برای فروش به مشتری خریده است، موجودی کالا محسوب میشود. بنابراین هدف نگهداری دارایی، در کنار ماهیت آن، اهمیت دارد.
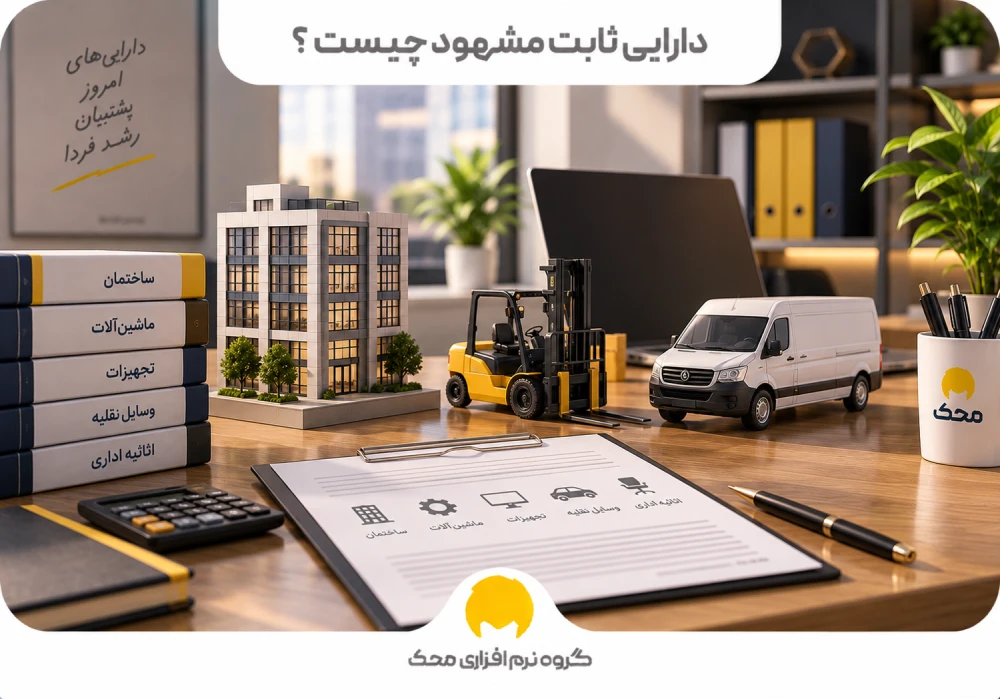
مثال دارایی های ثابت مشهود
| دارایی | نمونه استفاده در کسب و کار |
|---|---|
| زمین | زمین محل فعالیت کارخانه |
| ساختمان | ساختمان اداری مورد استفاده شرکت |
| ماشین آلات | دستگاه بسته بندی در خط تولید |
| وسایل نقلیه | خودروی مورد استفاده برای توزیع کالا |
| تجهیزات رایانه ای | رایانه و چاپگر واحد مالی |
| اثاثه و تجهیزات اداری | میز، صندلی و تجهیزات بادوام دفتر |
عنوان «ثابت» به معنای غیرقابل جا به جایی بودن نیست؛ خودرو نیز با وجود امکان حرکت، میتواند دارایی ثابت باشد.
تفاوت دارایی مشهود با دارایی ثابت مشهود
دارایی مشهود، مفهوم گستردهتری دارد. برای مثال، کالاهای داخل انبار وجود فیزیکی دارند، اما اگر برای فروش نگهداری شوند، دارایی ثابت نیستند.
| موقعیت | طبقه بندی در مثال |
|---|---|
| میز موجود در نمایشگاه مبلمان برای فروش | موجودی کالا |
| میز مورد استفاده مدیر همان نمایشگاه | دارایی ثابت مشهود |
| دستگاه تولیدی خریداری شده برای فروش به مشتری | موجودی کالا |
| دستگاه مورد استفاده در خط تولید شرکت | دارایی ثابت مشهود |
دارایی نامشهود چیست؟
دارایی نامشهود، دارایی غیرپولی، قابل تشخیص و فاقد ماهیت عینی است. برای تشخیص آن، صرف نداشتن شکل فیزیکی کافی نیست؛ باید حقوق یا منافع قابل شناسایی تحت کنترل واحد تجاری وجود داشته باشد. قابل تشخیص بودن معمولا از امکان تفکیک دارایی یا وجود حقوق قراردادی و قانونی ناشی میشود. شناسایی نیز به احتمال ورود منافع اقتصادی و امکان اندازه گیری قابل اتکای بهای تمام شده وابسته است. برای مثال، شرکتی که حق استفاده مشخصی از یک فناوری را خریداری کرده، باید قرارداد، مدت حق و شرایط استفاده را بررسی کند. ارزش این دارایی در حقوق حاصل از قرارداد است؛ نه در کاغذی که قرارداد روی آن چاپ شده است.
آیا دارایی نامشهود، دارایی غیرواقعی است؟
خیر. نامشهود بودن به معنای غیرواقعی یا بی ارزش بودن نیست. یک حق قانونی میتواند برای شرکت منفعت اقتصادی ایجاد کند، حتی اگر جسم قابل لمس نداشته باشد. از طرف دیگر، موجودی حساب بانکی را نباید فقط به دلیل نداشتن شکل فیزیکی در شرکت، دارایی نامشهود دانست؛ ماهیت آن با حقوقی مانند حق اختراع متفاوت است.
دارایی ثابت نامشهود چیست؟
عبارت «دارایی ثابت نامشهود» در بعضی منابع آموزشی و ساختارهای حسابداری برای اشاره به دارایی های نامشهود بلندمدت استفاده میشود. با این حال، عنوان استاندارد مربوط در ایران «دارایی های نامشهود» است. برای جلوگیری از ابهام، در ثبت حسابداری بهتر است نوع دارایی مشخص شود؛ مثلا «حق بهره برداری از فناوری» یا «نرم افزار»، همراه با اطلاعات قرارداد و مدت استفاده.
همچنین ثابت یا بلندمدت بودن به معنای استهلاک ناپذیری نیست. نحوه استهلاک به عمر مفید و شرایط دارایی بستگی دارد.
انواع دارایی های نامشهود با مثال
حقوق مربوط به نرم افزار، مجوزها، علائم تجاری، اختراعات و آثار دارای حق نشر، از نمونه های مطرح در حسابداری دارایی نامشهود هستند. قرار گرفتن در این گروه، به معنی پذیرش خودکار هر مخارج مرتبط به عنوان دارایی نیست.
| نوع | مثال کاربردی | موضوعی که باید بررسی شود |
|---|---|---|
| حق اختراع | خرید حق استفاده از یک اختراع تولیدی | دامنه حق، مدت و محدودیت استفاده |
| حقوق نرم افزار | تحصیل حقوق استفاده از نرم افزار برای عملیات شرکت | مفاد قرارداد و میزان کنترل شرکت |
| حق نشر و تالیف | خرید حقوق انتشار یک اثر | محدوده و مدت حقوق خریداری شده |
| علامت تجاری | خرید حقوق یک علامت از مالک قبلی | قابلیت انتقال و مدارک مالکیت |
| مجوز بهره برداری | خرید حق استفاده از فناوری برای مدت مشخص | اعتبار مجوز و منافع موردانتظار |
آیا برند ساخته شده توسط شرکت قابل ثبت است؟
برند خریداری شده با شهرتی که شرکت در طول فعالیت خود ایجاد کرده، یکسان نیست. برندها و فهرست مشتریان ایجاد شده در داخل واحد تجاری، به صرف ارزش اقتصادی، به عنوان دارایی نامشهود شناسایی نمیشوند. مخارج تحقیق نیز هزینه هستند؛ مخارج توسعه فقط با احراز معیارهای مشخص میتوانند دارایی شوند. برای مثال، اگر مدیر شرکت معتقد باشد تبلیغات باعث شده برند مجموعه ۱۰ میلیارد تومان ارزش پیدا کند، این برآورد به تنهایی مبنای ثبت دارایی نیست.
آیا سرقفلی همان دارایی نامشهود است؟
در استفاده از واژه سرقفلی باید مشخص کنید منظور چیست:
سرقفلی محل کسب
حقی مرتبط با محل که بررسی آن به قرارداد و ماهیت حقوق تحصیل شده وابسته است.
سرقفلی ناشی از ترکیب تجاری
موضوعی مربوط به تحصیل یک کسب و کار که قواعد حسابداری جداگانه دارد. نباید مثال و نحوه استهلاک یکی را به دیگری تعمیم داد. سرقفلی تحصیل شده در ترکیب تجاری نیز در دامنه معمول استاندارد دارایی های نامشهود قرار نمیگیرد.
تفاوت دارایی ثابت مشهود و نامشهود
| معیار | دارایی ثابت مشهود | دارایی نامشهود |
|---|---|---|
| ماهیت | دارای شکل فیزیکی | فاقد ماهیت فیزیکی |
| مثال | دستگاه تولید و ساختمان اداری | حق اختراع و حقوق نرم افزار |
| مدارک مهم | فاکتور، مشخصات فنی و مدارک تحویل | قرارداد، مجوز و مستندات حقوق |
| کنترل عملی | محل استقرار و مسئول نگهداری نیز اهمیت دارند | دامنه دسترسی و حقوق قراردادی اهمیت دارند |
| اطلاعات لازم برای حسابداری | بها، تاریخ آماده استفاده شدن و عمر مفید | بها، تاریخ آماده استفاده شدن، مدت حقوق و عمر مفید |
برای نمونه، در یک شرکت طراحی، رایانه طراح و حقوق نرم افزار طراحی باید جداگانه بررسی شوند. وجود هر دو در یک فرایند کاری، به معنای یکسان بودن ماهیت حسابداری آنها نیست.
بهای تمام شده دارایی چگونه تعیین میشود؟
بهای تمام شده دارایی صرفا مبلغ روی فاکتور نیست. برای دارایی ثابت مشهود، قیمت خرید پس از تخفیف، مالیات غیرقابل بازیافت و مخارج مستقیم لازم برای رساندن دارایی به وضعیت قابل استفاده، در محاسبه اهمیت دارند.
مثال محاسبه بهای تمام شده دستگاه
فرض کنید شرکت برای خرید و آماده سازی یک دستگاه، مبالغ زیر را پرداخت کرده است:
| عنوان | مبلغ فرضی |
|---|---|
| قیمت خرید پس از تخفیف | ۵۰۰ میلیون تومان |
| حمل دستگاه | ۱۵ میلیون تومان |
| نصب و آماده سازی ضروری | ۲۵ میلیون تومان |
| بهای تمام شده در این مثال | ۵۴۰ میلیون تومان |
فرض مثال این است که تمام مخارج حمل و نصب، مستقیما برای آماده استفاده کردن دستگاه ضروری بوده اند و سایر اقلام وجود ندارند. اگر مبلغ ۱۰ میلیون تومان نیز برای یک دوره آموزش عمومی کارکنان پرداخت شود، نباید صرف همزمانی با خرید، آن را بدون بررسی به بهای دستگاه اضافه کرد.
ثبت اولیه دستگاه در مثال بالا
با فرض پرداخت نقدی تمام مبلغ:
| شرح حساب | بدهکار | بستانکار |
|---|---|---|
| ماشین آلات | ۵۴۰ میلیون تومان | ـ |
| بانک | ـ | ۵۴۰ میلیون تومان |
در خرید اعتباری، به جای بانک، حساب پرداختنی مرتبط استفاده میشود. این ثبت آموزشی، مالیات قابل بازیافت و شرایط خاص قرارداد را در بر نمیگیرد.
استهلاک دارایی های نامشهود چگونه محاسبه میشود؟
دارایی نامشهود با عمر مفید معین، طی مدت استفاده مستهلک میشود. استهلاک از زمان آماده بودن برای استفاده آغاز میشود. دارایی با عمر مفید نامعین مستهلک نمیشود، اما مشمول بررسی سالانه کاهش ارزش است. نامعین بودن، به معنای عمر نامحدود و همیشگی نیست. بخش عمر مفید و استهلاک استاندارد ۱۷
مثال استهلاک دارایی نامشهود
فرض کنید شرکت، حق بهره برداری از یک فناوری را با شرایط زیر خریده است:
- بهای تمام شده: ۳۰۰ میلیون تومان.
- عمر مفید برآوردی: ۵ سال.
- ارزش باقیمانده: صفر.
- روش استهلاک: خط مستقیم.
- تاریخ آماده استفاده شدن: ابتدای سال مالی.
در این مثال، استهلاک ماهانه برابر ۵ میلیون تومان است. اگر دارایی فقط شش ماه از سال آماده استفاده بوده باشد، استهلاک همان شش ماه، ۳۰ میلیون تومان خواهد بود.
ثبت خرید و استهلاک دارایی نامشهود
با فرض پرداخت نقدی:
| شرح حساب | بدهکار | بستانکار |
|---|---|---|
| دارایی نامشهود ـ حق بهره برداری | ۳۰۰ میلیون تومان | ـ |
| بانک | ـ | ۳۰۰ میلیون تومان |
ثبت استهلاک یک سال کامل، با فرض استفاده در فعالیت اداری:
| شرح حساب | بدهکار | بستانکار |
|---|---|---|
| هزینه استهلاک دارایی نامشهود | ۶۰ میلیون تومان | ـ |
| استهلاک انباشته حق بهره برداری | ـ | ۶۰ میلیون تومان |
مبالغ و عمر مفید این مثال فرضی هستند و نرخ عمومی یا مالیاتی محسوب نمیشوند. در این مثال، هزینه استهلاک مربوط به استفاده اداری، در صورت سود و زیان دوره منعکس میشود.
استهلاک دارایی ثابت مشهود چگونه محاسبه میشود؟
برای دارایی ثابت مشهود نیز مبلغ استهلاک پذیر طی عمر مفید تخصیص مییابد. استهلاک از زمان آماده بهره برداری شدن آغاز میشود. زمین معمولا عمر نامحدود دارد و مستهلک نمیشود؛ ساختمان و تجهیزات باید جداگانه بررسی شوند. استهلاک در استاندارد حسابداری ۱۱
برای همان دستگاه ۵۴۰ میلیون تومانی فرض کنید:
| مشخصه | مبلغ یا مدت |
|---|---|
| بهای تمام شده | ۵۴۰ میلیون تومان |
| ارزش باقیمانده | ۴۰ میلیون تومان |
| عمر مفید | ۵ سال |
| مبلغ استهلاک پذیر | ۵۰۰ میلیون تومان |
| استهلاک سالانه به روش خط مستقیم | ۱۰۰ میلیون تومان |
پس از یک سال کامل، با فرض نبود کاهش ارزش یا تغییرات دیگر، مبلغ دفتری دستگاه برابر است با:
این مبلغ، قیمت فروش روز دستگاه نیست؛ نتیجه ثبت های حسابداری مثال است. برای آشنایی با جایگاه دارایی ها در گزارش وضعیت مالی شرکت، راهنمای ترازنامه و اجزای آن را مطالعه کنید.
تفاوت استهلاک و کاهش ارزش چیست؟
استهلاک، تخصیص منظم مبلغ استهلاک پذیر در طول عمر مفید است. کاهش ارزش زمانی مطرح میشود که مبلغ دفتری دارایی از مبلغ بازیافتنی آن بیشتر باشد. مبلغ بازیافتنی با توجه به ارزش استفاده و ارزش منصفانه پس از کسر مخارج واگذاری تعیین میشود. توضیح کاهش ارزش در IAS 36
برای مثال، فرض کنید مبلغ دفتری حق بهره برداری از یک فناوری ۲۴۰ میلیون تومان باشد، اما پس از ارزیابی، مبلغ بازیافتنی آن ۱۸۰ میلیون تومان تعیین شود:
در نتیجه، ادامه ثبت استهلاک قبلی به تنهایی کافی نیست؛ اثر کاهش ارزش نیز باید در حسابداری لحاظ شود.
برای هر دارایی چه اطلاعاتی نگهداری کنیم؟
برای اینکه محاسبات و رسیدگی های بعدی قابل پیگیری باشند، یک پرونده منظم برای هر دارایی داشته باشید.
| اطلاعات | کاربرد |
|---|---|
| کد و عنوان دارایی | جلوگیری از ثبت تکراری یا اشتباه |
| فاکتور و قرارداد | مستند کردن مبلغ و حقوق تحصیل شده |
| تاریخ تحصیل | پیگیری زمان خرید |
| تاریخ آماده استفاده شدن | بررسی شروع استهلاک |
| محل استقرار یا واحد استفاده کننده | کنترل دارایی و تخصیص هزینه |
| عمر مفید و مبنای برآورد | پشتیبانی از محاسبات |
| روش استهلاک | محاسبه منظم دوره ای |
| مدت اعتبار حقوق و مجوزها | پیگیری تمدید یا پایان حق |
| سوابق واگذاری و کاهش ارزش | تطبیق مبلغ دفتری با وضعیت دارایی |
برای مثال، عنوان کلی «نرم افزار» در دفاتر ممکن است پس از چند سال مبهم شود. ثبت نام محصول، نوع حق خریداری شده، شماره قرارداد و تاریخ آماده استفاده شدن، رسیدگی را سادهتر میکند.
اشتباهات رایج در حسابداری دارایی های مشهود و نامشهود
- طبقه بندی تمام اقلام فیزیکی به عنوان دارایی ثابت، بدون توجه به هدف خرید.
- ثبت هر هزینه مرتبط با برند یا تبلیغات به عنوان دارایی نامشهود.
- اشتباه گرفتن مبلغ دفتری با قیمت روز فروش.
- استفاده از یک عمر مفید یکسان برای همه دارایی ها.
- شروع محاسبه استهلاک صرفا بر اساس تاریخ پرداخت وجه.
- نادیده گرفتن مفاد قرارداد در بررسی حقوق نرم افزار و مجوزها.
- استفاده از مثال های آموزشی به عنوان نرخ استهلاک مالیاتی.
برای کاهش این خطاها، هنگام ثبت اولیه فقط نپرسید «چه چیزی خریده ایم؟»؛ هدف استفاده، مدارک حق و زمان آماده استفاده شدن را هم مشخص کنید.
سوالات متداول
مثال دارایی نامشهود چیست؟
حق بهره برداری از اختراع، حقوق نرم افزار و علامت تجاری خریداری شده از نمونه های قابل بررسی هستند. ثبت هرکدام به احراز شرایط شناسایی وابسته است.
آیا موجودی کالا دارایی ثابت مشهود است؟
خیر. کالایی که برای فروش در جریان عادی فعالیت نگهداری میشود، با تجهیزات مورد استفاده شرکت تفاوت دارد.
آیا همه دارایی های نامشهود مستهلک میشوند؟
خیر. نحوه برخورد با دارایی دارای عمر مفید معین و نامعین متفاوت است؛ نامعین بودن نیز نیازمند ارزیابی و مستندات است.
آیا ارزش برند شرکت را میتوان با نظر مدیر ثبت کرد؟
صرف برآورد مدیر یا موفقیت تبلیغات، مبنای کافی برای ثبت برند ایجاد شده در داخل شرکت نیست.
آیا مبلغ دفتری همان ارزش بازار است؟
خیر. در مثال دستگاه این مقاله، مبلغ دفتری از بهای تمام شده و استهلاک به دست آمد؛ قیمت بازار ممکن است متفاوت باشد.